Оценивать эффективность работы предприятия не всегда легко. Для этого используют множество маркетинговых и финансовых метрик, каждая из которых имеет значение при определенных условиях. Один из таких параметров – выручка.
В этой статье рассмотрим, что такое выручка, какие функции она выполняет, из каких элементов состоит, как рассчитывается и в чем разница между выручкой и прибылью, доходами, ведь эти понятия часто путают начинающие бизнесмены.

Что такое выручка
В классическом понимании выручка – это средства, полученные компанией от продажи товаров или услуг. Она может выражаться в виде наличных денег или находиться на счету компании. В обоих случаях ее размер складывается из сумм всех чеков за период.
В некоторых случаях к выручке относятся и другие средства, которые получила организация в ходе коммерческой деятельности. Так, различают три вида выручки в зависимости от источников ее получения.
- Выручка от основной деятельности – включает полученные деньги за продажу продуктов по основному направлению деятельности.
- Инвестиционная выручка – заработок, полученный в результате вложения средств в другие проекты, продажи заранее приобретенных материальных и нематериальных активов, долгосрочных ценных бумаг.
- Финансовая выручка – результат участия организации в краткосрочных финансовых вложениях, выпуска таких же ценных бумаг, предоставления краткосрочных кредитов под процент.
Выручка не может быть отрицательной. Она всегда больше 0 (получены какие-то деньги) или равна ему (выручка отсутствует).
Зачем рассчитывать выручку
Размер выручки интересует не только владельца бизнеса или акционеров компании, но и ее партнеров, инвесторов, кредиторов. Ориентируется на сумму вырученных средств и управляющий аппарат.
Рассчитывать выручку нужно, чтобы:
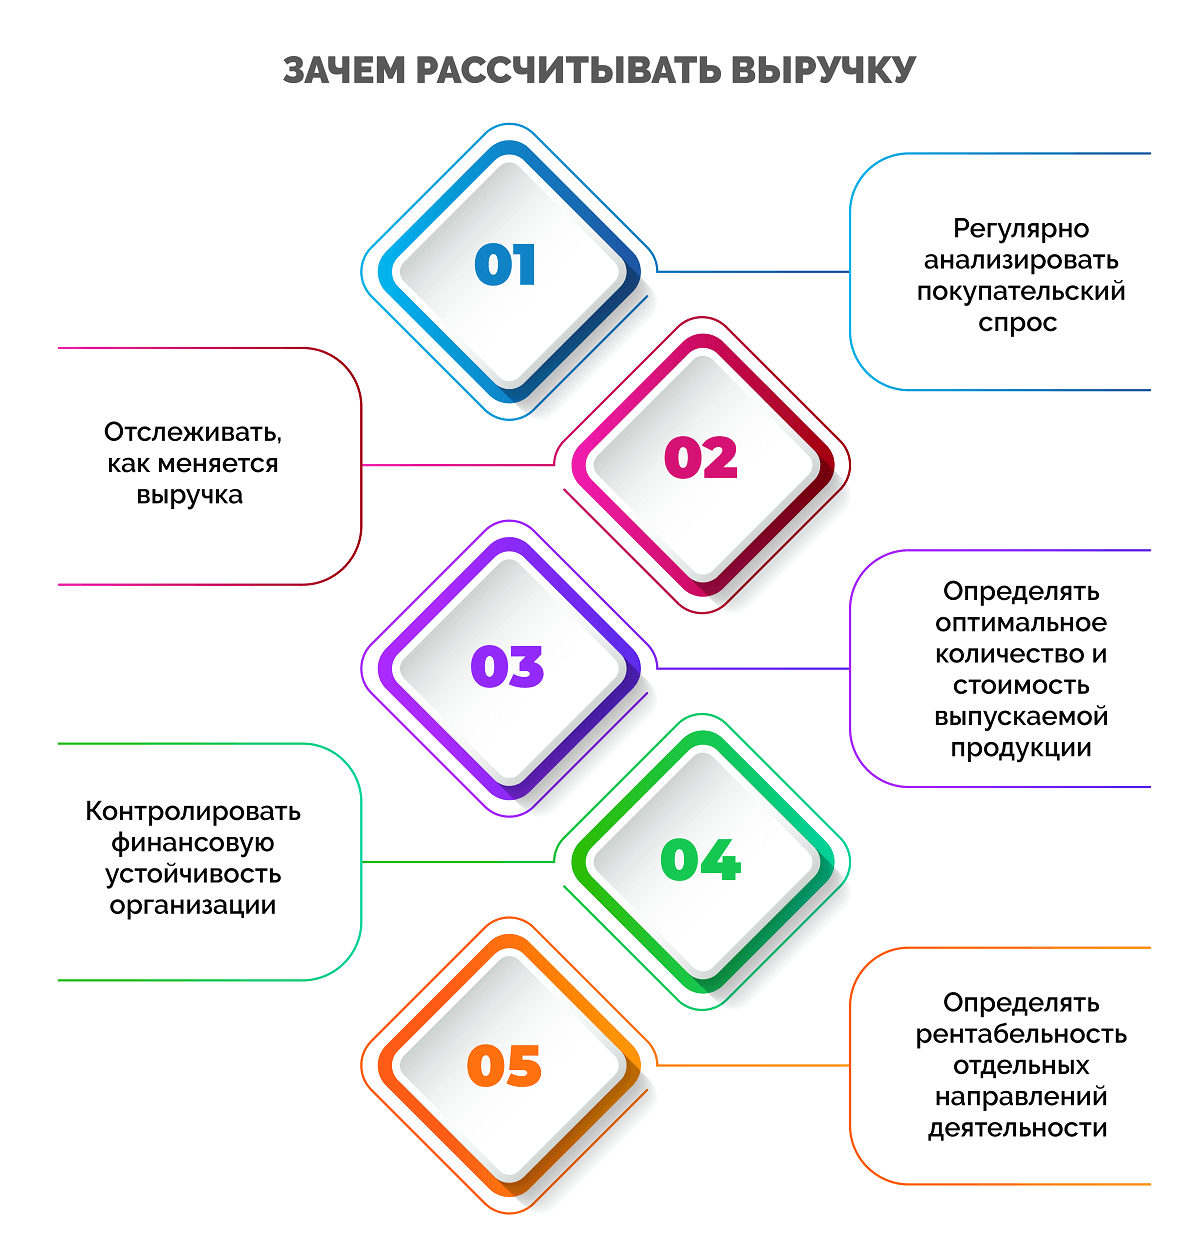
- регулярно анализировать покупательский спрос на те или иные продукты компании для определения ценовой политики и корректировки ассортимента;
- отслеживать, как меняется выручка с течением времени, для планирования производства, закупок и продаж;
- определять оптимальное количество и стоимость выпускаемой продукции, которую гарантированно раскупят;
- контролировать финансовую устойчивость организации, вовремя рассчитываться с поставщиками и кредиторами, выплачивать заработную плату и премии;
- определять рентабельность отдельных направлений деятельности компании, производства или всего предприятия.
Выручка отражает эффективность продаж, поэтому важно ее контролировать. Отсутствие дохода – сигнал к тому, что нужно пересмотреть политику компании, найти уязвимые места и что-то изменить в работе.
Функции выручки
Данный финансовый показатель – основа для компенсации всех затрат бизнеса. Если фирма работает, расходует средства, но не имеет финансовой выручки, это приводит к долгам и в конечном итоге к банкротству.
Своевременное пополнение счета вырученными средствами – это:
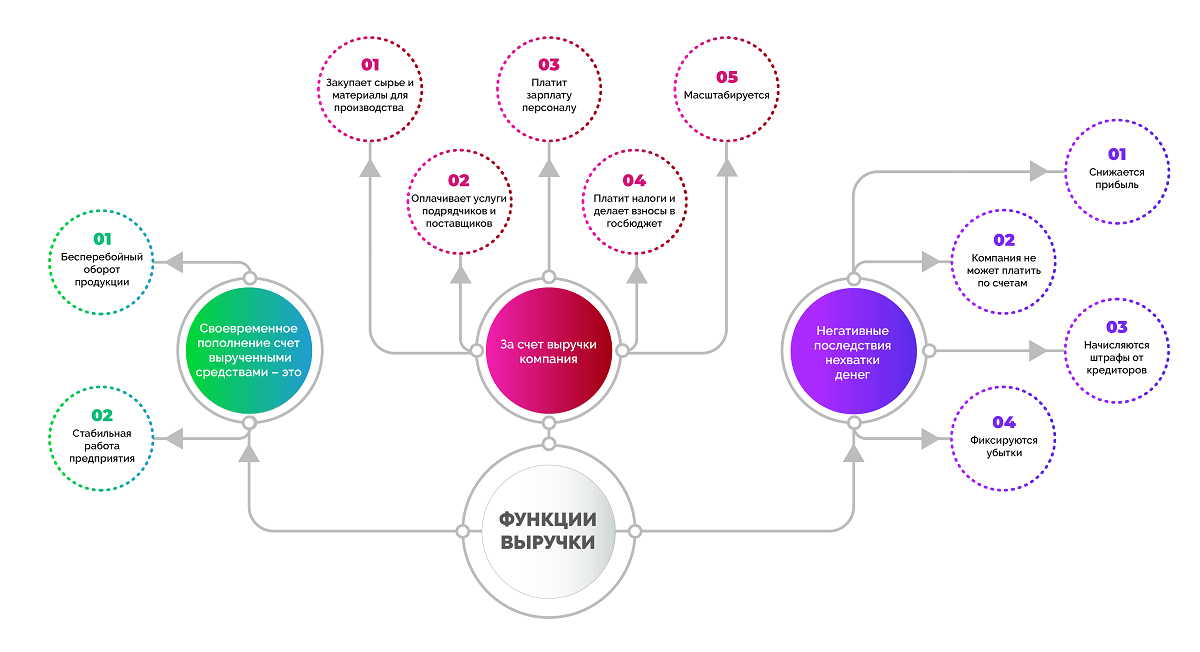
- бесперебойный оборот продукции;
- стабильная работа предприятия.
За счет выручки и дохода компания:
- закупает сырье и материалы для производства или готовые товары для перепродажи;
- оплачивает услуги подрядчиков, поставщиков и других контрагентов;
- платит зарплату персоналу;
- платит налоги и делает обязательные взносы в государственный бюджет;
- масштабируется.
При регулярном получении выручки в достаточном объеме бизнес имеет возможность нормально работать и развиваться. Если же вырученных средств не хватает или доход поступает с опозданием, это приводит к ряду негативных последствий:
- снижается прибыль;
- компания не может платить по счетам и выполнять обязательства перед контрагентами;
- начисляются штрафы от кредиторов;
- фиксируются убытки.
Жизнеспособность бизнеса, который не получает выручку своевременно и в достаточной сумме, ставится под угрозу, поскольку работа и развитие предприятия неразрывно связана с расходами.
Методы расчета выручки
Бухгалтерский учет предполагает два метода определения суммы выручки:
- По оплате (кассовый) – учет вырученных средств осуществляется в день их поступления в кассу или зачисления на расчетный счет.
- По отгрузке (метод начисления) – выручка учитывается в момент перехода права собственности (при поставке/отгрузке) без детализации даты оплаты.
Не все организации могут учитывать вырученные средства по первому методу. Ограничения связаны со сферой работы и суммой выручки. Кассовый метод недоступен для:
- кредитных и финансовых организаций, банков;
- компаний, которые контролируют зарубежные организации;
- фирм, занимающихся добычей углеводородного сырья;
- компаний, деятельность которых основана на договоре доверительного управления имуществом или простого товарищества;
- предприятий, среднеквартальная выручка которых за последний год не превышает 1 млн руб. без учета НДС.
Предприниматель имеет право сам выбирать способ фиксации дохода, если организация не входит в перечень тех, которые обязаны учитывать вырученные средства исключительно по отгрузке.
В случае, если в учетной политике закреплен кассовый метод учета, но в очередном квартале сумма выручки превысила 1 млн р., компания обязана перейти на метод начисления, а также пересчитать по нему всю выручку с начала года и налоговые отчисления.
Плюсы и минусы методов учета выручки
Рассмотрим положительные и отрицательные стороны каждого метода учета вырученных средств в виде таблицы.
|
Плюсы |
Минусы |
|
|
Кассовый метод (по оплате) |
Налогом облагается меньшая сумма дохода за счет учета лишь фактически вырученных средств |
Прибыль для уплаты налога снижается только в момент оплаты. Не учитываются важные активы (имущество, ТМЦ и пр.). Отсутствие учета отгрузки товаров не позволяет контролировать кредиторскую и дебиторскую задолженности в расчетах с контрагентами. Доходы и расходы могут относиться к разным отчетным периодам. |
|
Метод начисления (по отгрузке) |
Уменьшает доход для целей налогообложения. |
Доходом считается вся выручка, в т. ч. за отгруженные, но неоплаченные товары. |
Методы расчета выручки в бухгалтерском учете
В бухгалтерском учете применяются все те же методы расчета: кассовый и метод начисления. Принцип их уже описан выше в статье.
Особенность в том, что в бухучете выручкой считают не поступления денежных средств от любой продажи, а только поступления от основной деятельности компании.
Выручка по правилам бухучета исчисляется в денежном эквиваленте и признается в размере, равном сумме полученных денежных средств, стоимости имущества или величине дебиторской задолженности. При этом в отчетности не отражается НДС и другие косвенные налоги.
Составляющие выручки
Торговые предприятия закладывают в выручку следующие составляющие:
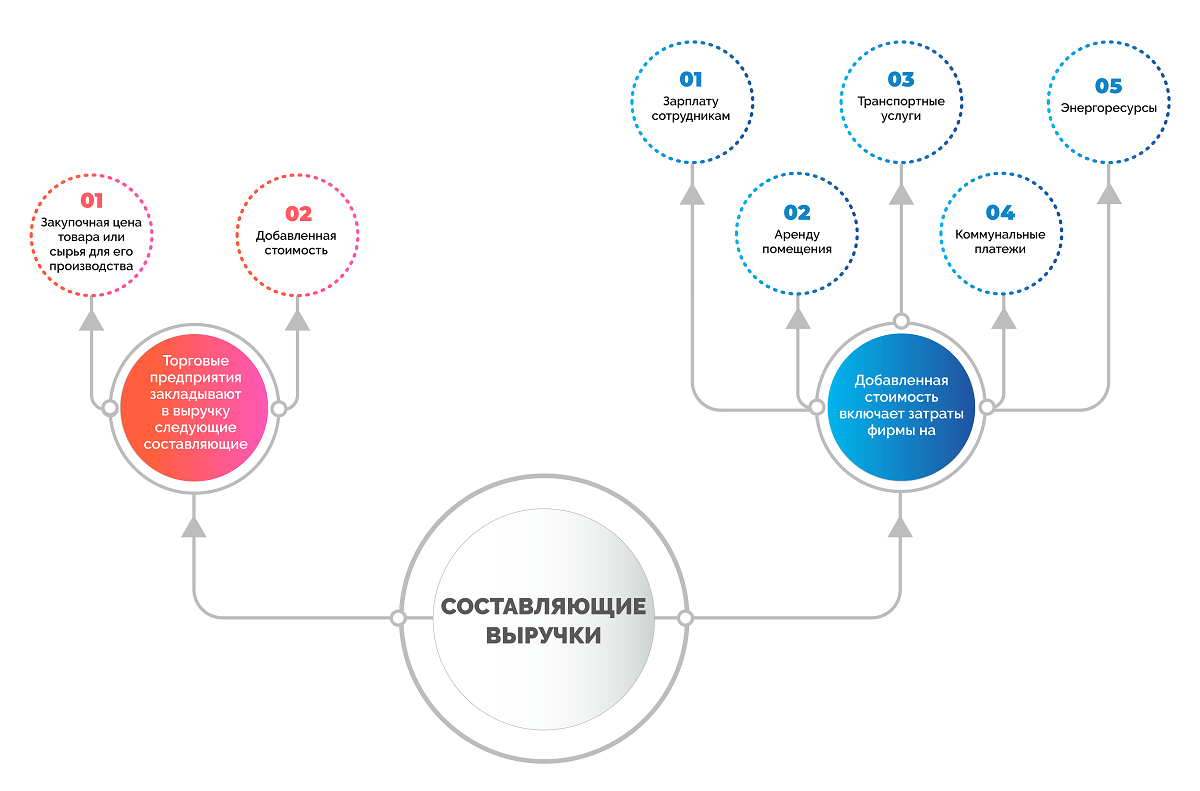
- закупочная цена товара или сырья для его производства;
- добавленная стоимость.
Добавленная стоимость включает затраты фирмы на:
- зарплату сотрудникам;
- аренду помещения;
- транспортные услуги;
- коммунальные платежи;
- энергоресурсы и т. д.
В бухгалтерском учете составляющими выручки также являются дебиторская задолженность и прочие активы, которые были переданы в компанию в качестве оплаты. При этом авансовые платежи выручкой не считаются.
Основные источники выручки
Некоторые ошибочно считают, что выручка – это только деньги в кассе. На самом деле, в зависимости от деятельности предприятия, доход может поступать на счет из разных источников.

- Основная деятельность – продажа товаров и услуг.
- Финансовая деятельность – доход от операций с финансами, например, проценты по депозиту.
- Инвестиционная деятельность – доход от операций с ценными бумагами, акциями, незадействованными активами компании, например, продажа части акций.
Общая выручка считается как сумма доходов, полученных из каждого источника.
Как рассчитать выручку: формула и примеры
Для расчета выручки торговые предприятия применяют общую формулу, которая дает понимание суммы, полученной от продажи определенного количества товара.
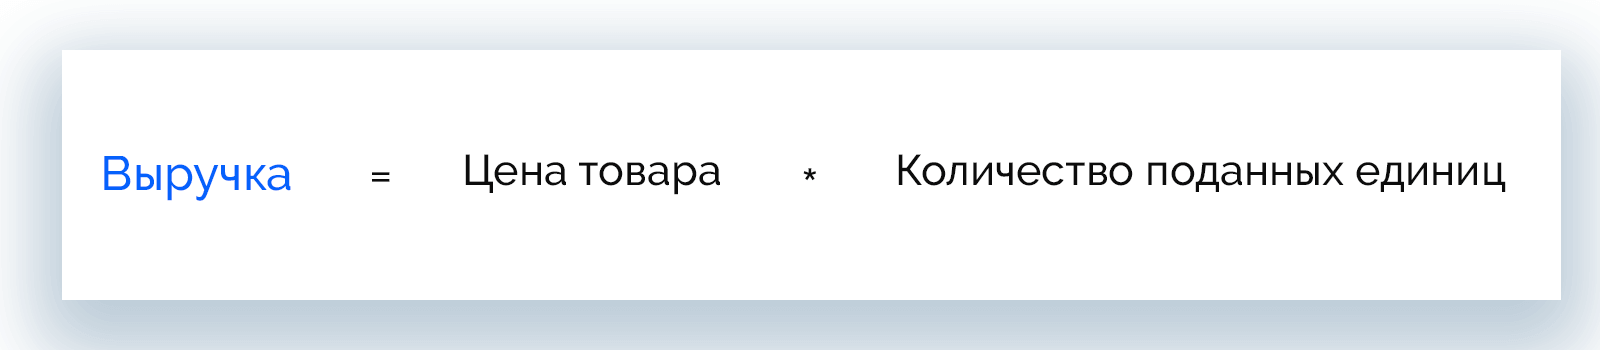
Выручка = Цена товара * Количество поданных единиц
Вот, как это выглядит на примере розничного магазина.
Магазин «Олимп» за день продал:
- 8 кг сахара по 50 р.;
- 2 кг колбасы по 350 р.;
- 16 батонов по 20 р.;
- 7 пакетов молока по 70 р.
Рассчитаем выручку магазина за рабочий день:
Выручка = 8 * 50 + 2 * 350 + 16 * 20 + 7 * 70 = 1 910 р.
Если в течение дня цена товара изменилась, то рассчитывается выручка для товара, проданного по старой цене, затем по новой, полученные результаты суммируются.
Виды выручки
В зависимости от составляющих выручки, различают несколько ее видов:
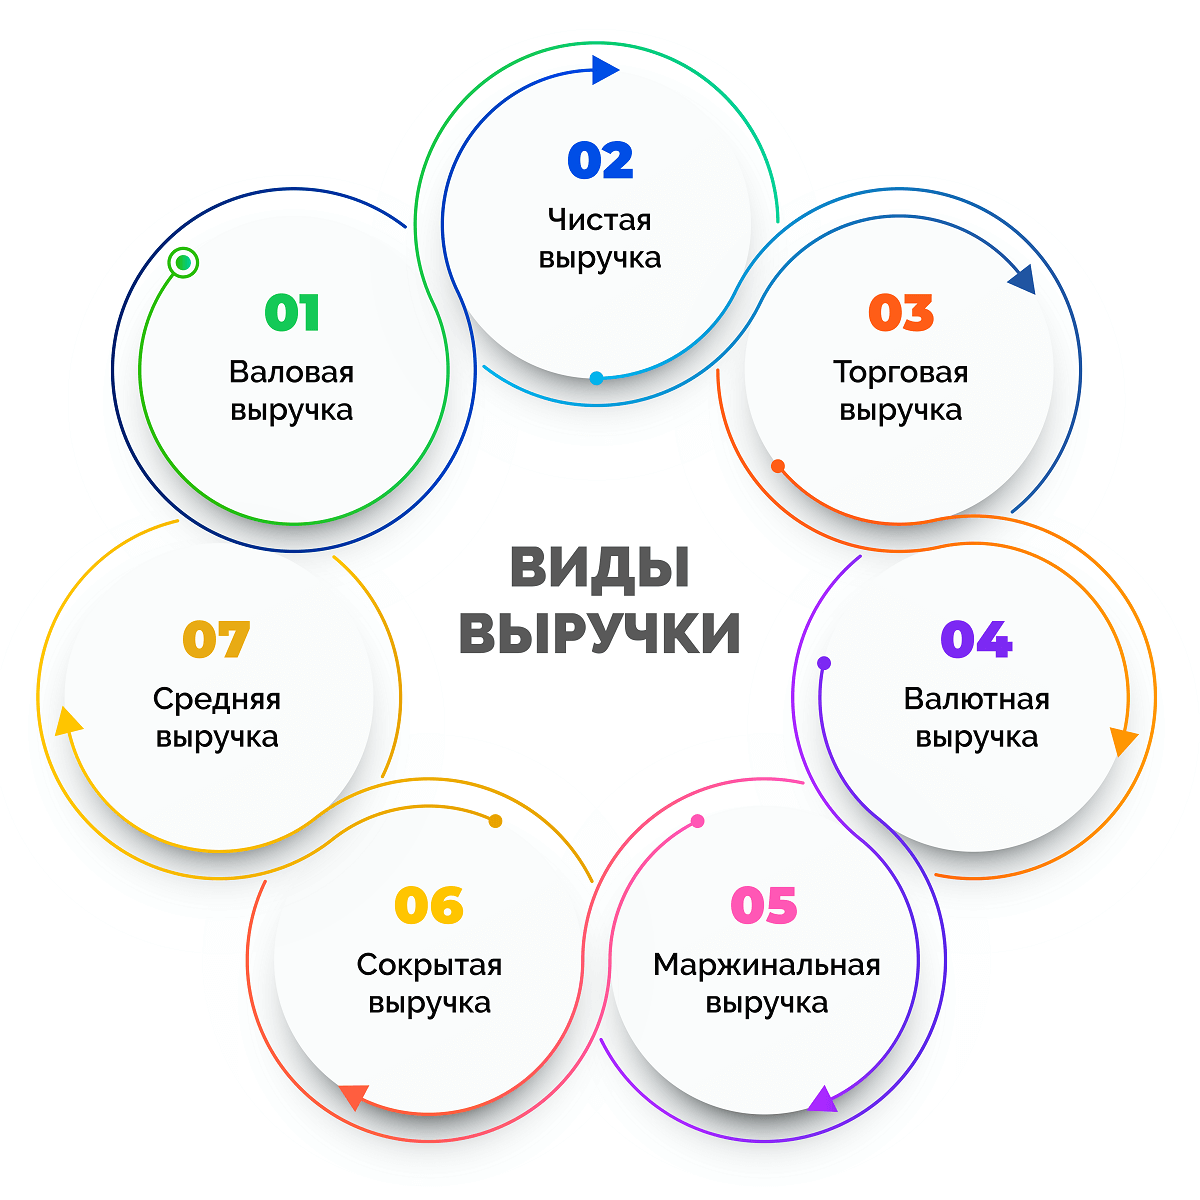
- валовая;
- чистая;
- торговая: от реализации услуг ломбардов;
- валютная:
- маржинальная;
- сокрытая;
- средняя.
Читайте далее отдельно по теме о каждом виде выручки.
Валовая выручка
Валовая выручка имеет множество названий: общая, совокупная, выручка-брутто. Она включает абсолютно все поступления денег на счет и/или в кассу, в т. ч. от продажи товаров, незадействованных активов, инвестиций, вложений в ценные бумаги и т. д.
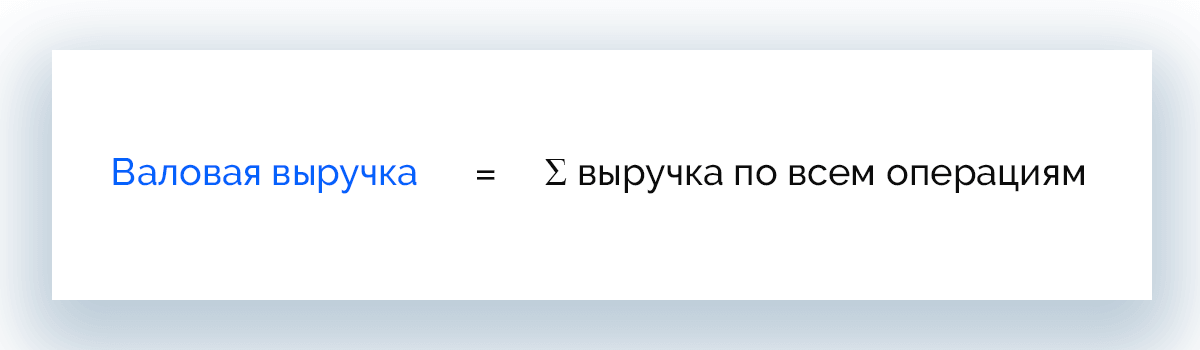
Валовая выручка = Ʃ выручка по всем операциям
Пример. Предприятие за месяц реализовало товары на сумму 150 000 р., получило дивиденды в размере 30 000 р., а также доход 40 000 р. за сдачу в аренду неиспользуемой площади. Месячная валовая выручка составит:
150 000 + 30 000 + 40 000 = 220 000 р.
Полную совокупную выручку предприятие может использовать для расчета по обязательным платежам с партнерами, контрагентами, кредиторами, сотрудниками, государством.
Чистая выручка
Чистая выручка или выручка-нетто – разница между валовой выручкой и обязательными издержками. Служит основой для формирования внутреннего бюджета и показателем прибыльности бизнеса.
Анализируя чистую выручку, можно получить представление о размере будущей прибыли, рентабельности проекта и всей компании.

Чистая выручка = Валовая выручка – НДС – Акцизы – Скидки клиентам – Стоимость возвращенных товаров
Пример. Продовольственный магазин за день работы получил в кассу 350 000 р. Из этих денег предстоит заплатить НДС в размере 70 000 р., акциз на алкоголь и табачную продукцию на сумму 67 000 р. Один покупатель сделал возврат товара на сумму 430 р. Также были проданы акционные товары, скидка на которые суммарно составила 2 100 р. Рассчитаем размер чистой выручи.
350 000 – 70 000 – 67 000 – 2 100 – 430 = 210 470 р.
Торговая выручка
Торговая / розничная выручка или выручка от реализации продукции – ее получают прежде всего розничные торговые предприятия и общепиты. При этом возможен как наличный расчет с клиентами, так и безнал.
Торговая выручка рассчитывается по данным кассового аппарата, с которого в конце рабочего дня снимаются показания.
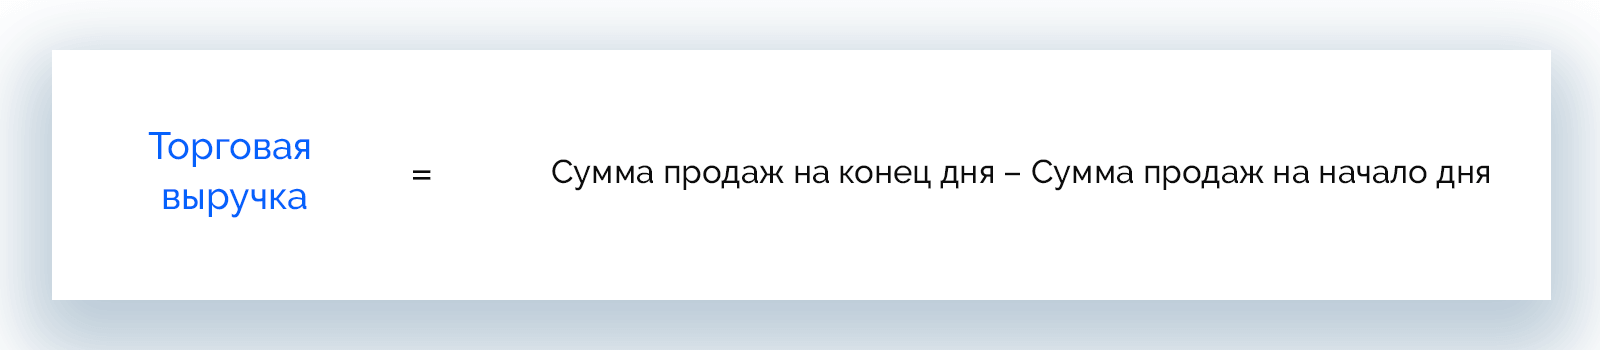
Торговая выручка = Сумма продаж на конец дня – Сумма продаж на начало дня
Пример. Кафе «Олимп» перед открытием зафиксировало суммарную выручку 1 245 300 р. После закрытия в конце дня сумма полученного дохода составила 1 462 200 р. Рассчитаем торговую выручку кафе за рабочий день.
1 462 200 – 1 245 300 = 216 900 р.
Выручка от реализации услуг ломбардов
Это сумма, полученная от клиентов за оказанные услуги хранения и оценки имущества, которое принято ломбардом в обеспечение долга, а также проценты от предоставленных краткосрочных займов.
Выручку от реализации услуг ломбардов можно считать разновидностью торговой выручки.
Валютная выручка
Когда компания ведет экспортную деятельность и получает оплату в иностранной валюте, у нее появляется валютная выручка. В таких условиях должен быть открыт валютный счет в банке, при котором банковская организация открывает дополнительный транзитный счет для зачисления платежей в иностранной валюте.
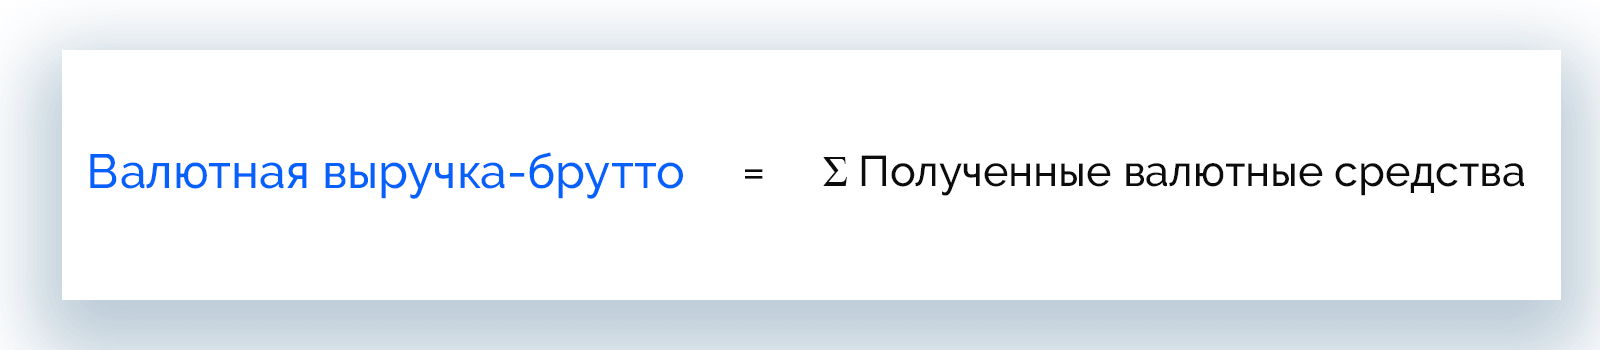
Валютная выручка-брутто = Ʃ Полученные валютные средства
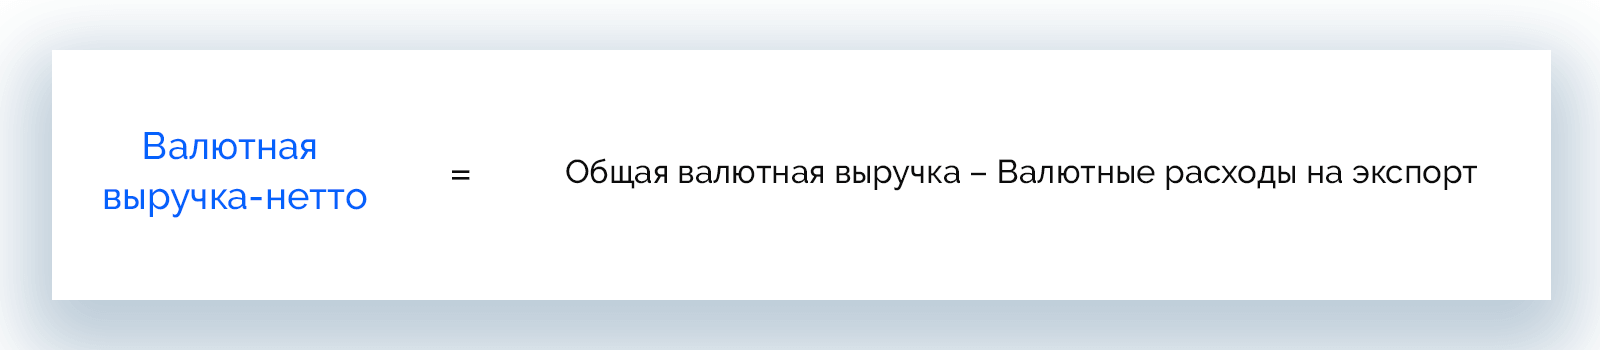
Валютная выручка-нетто = Общая валютная выручка – Валютные расходы на экспорт
Пример. Компания поставляет за границу оборудование. За второй квартал 2021 года было продано 6 станков по $15 000. Экспортные издержки составили $2 500 на каждый станок.
Общая валютная выручка = 6 * 15 000 = 90 000 $
Чистая валютная выручка = 90 000 – 2 500 * 6 = 75 000 $
Маржинальная выручка
Маржинальная выручка образуется как результат реализации одного дополнительного товара или услуги.
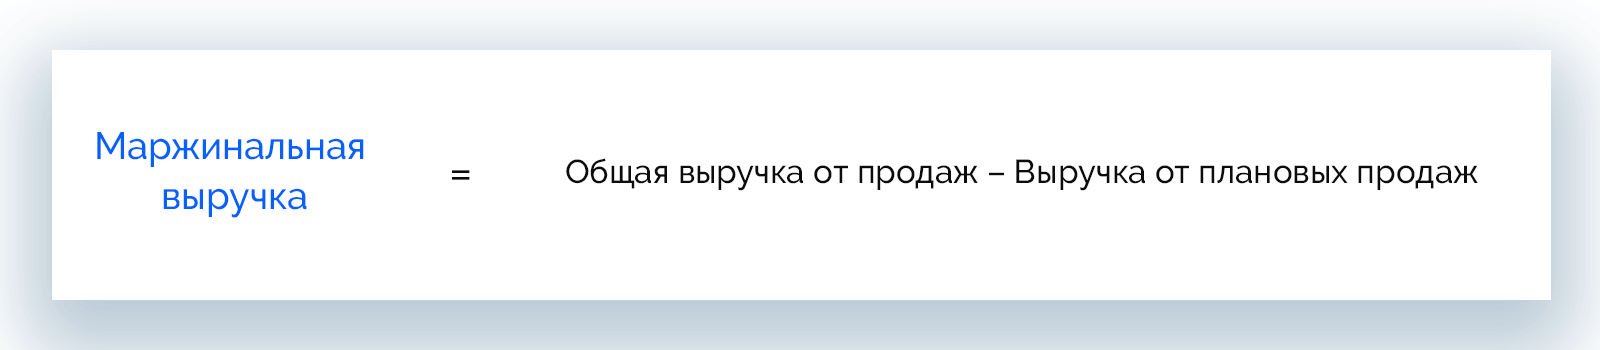
Маржинальная выручка = Общая выручка от продаж – Выручка от плановых продаж
Пример. Менеджер по продажам перевыполнил план, реализовав в течение месяца 40 единиц техники стоимостью 50 000 р. каждая. Норма составляла 30 единиц.
Маржинальная выручка = 40 * 50 000 – 30 * 50 000 = 500 000 р.
Сокрытая выручка
Сокрытой называют выручку, которая не была отражена в бухгалтерской отчетности или скрывалась под видом неосуществленных операций.
Выручку скрывают, как правило, с целью ее использования в незаконном денежном обороте или прямого воровства.
Средняя выручка
Средняя выручка рассчитывается в основном для мониторинга динамики продаж в разных периодах и понимания, насколько эффективно осуществляется реализация товаров и/или услуг.
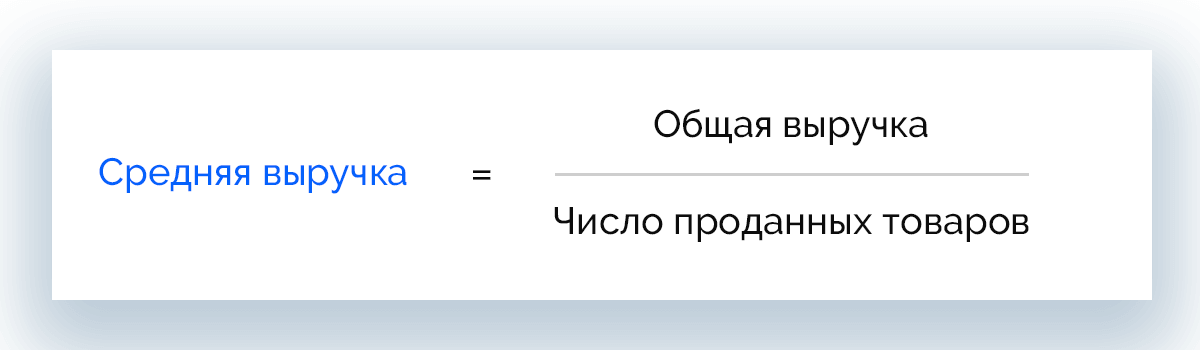
Средняя выручка = Общая выручка / Число проданных товаров
Также рассчитывают среднемесячную и среднегодовую выручку по следующим формулам:
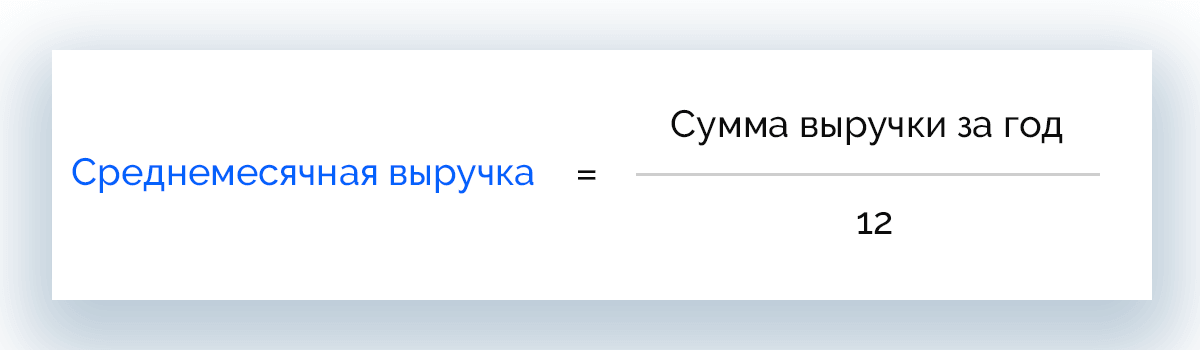
Среднемесячная выручка = Сумма выручки за год / 12
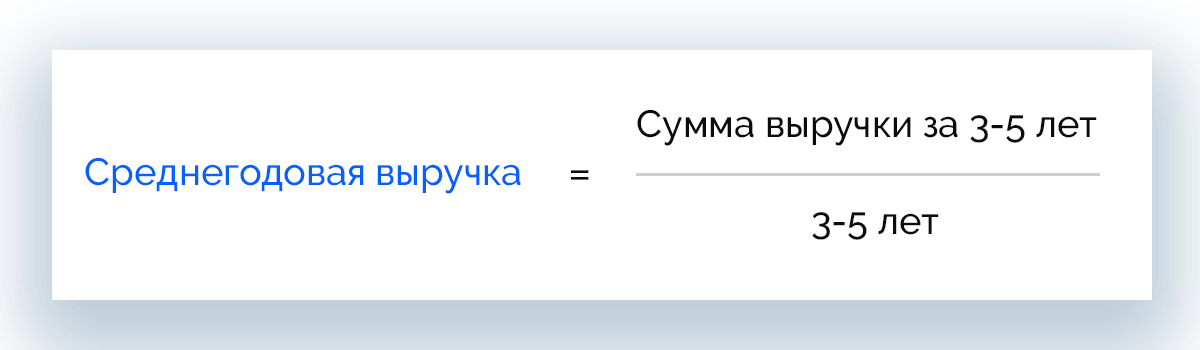
Среднегодовая выручка = Сумма выручки за 3-5 лет / 3-5 лет
Последние два расчета дают понимание о том, будут ли продажи эффективными в долгосрочной перспективе.
Различия между выручкой, доходом и прибылью
Многие считают синонимами понятия «выручка», «доход» и «прибыль». Эти термины хоть и неразрывно связаны, не являются одним и тем же, а имеют массу принципиальных различий.
Основные отличия выручки от прибыли и дохода удобно представить в виде таблицы.
|
Выручка |
Доход |
Прибыль |
|
Деньги от продаж по основному направлению деятельности предприятия |
Доход = Выручка + Все поступления, которые влияют на размер капитала |
Прибыль = Доход – Издержки |
|
Всегда больше или равна 0 |
Всегда больше или равна 0 |
Может быть отрицательной |
|
Может быть реальной и потенциальной |
Может быть реальным и потенциальным |
Только реальная |
|
Показывает, насколько эффективна основная деятельность |
Показывает, насколько эффективно работает организация в целом |
Служит конечным результатом работы компании |
|
Деньги |
Деньги или имущество |
Абсолютное значение |
|
Основной источник формирования внутренних финансовых ресурсов предприятия |
Имеет отношение к физическим и юридическим лицам |
Учитывает все расходы организации |
Взаимосвязь выручки и видов прибылей
Выручка лежит в основе различных видов прибыли и служит одним из основных показателей результативности работы компании. Рассмотрим возможные взаимосвязи.
- Маржинальная прибыль – составляет разницу между выручкой и переменными расходами и показывает, насколько эффективно реализуются товары и услуги.
- Операционная прибыль – рассчитывается как маржинальная прибыль минус постоянные расходы, отражает эффективность основного вида деятельности предприятия.
- Прибыль до налогообложения – это операционная прибыль за вычетом внереализационных расходов. Именно к последним относятся неустойки, штрафы, издержки на проведение финансовых операций и пр.
- Чистая прибыль – конечный финансовый результат, образуется путем вычета всех затрат из выручки компании.
Выручка в бухгалтерской отчетности
Выше в статье уже было сказано, что бухгалтерский учет понимает под выручкой только доход, полученный в результате основной деятельности компании. Все остальные финансовые поступления фиксируются в рамках других статей доходов.
Выручка по стандартам МСФО и РСБУ
Отражение выручки в бухучете согласно стандартам МСФО и РСБУ происходит по-разному в зависимости от критерий ее признания. Так, в России этот вопрос в национальном масштабе регулирует норматив ПБУ 9/99, в международном – IFRS 15.
Существует ряд условий, при выполнении которых в бухучете признается выручка:
- компания, согласно договору, имеет законное право на получение выручки;
- размер выручки фиксирован;
- своевременно отгружен товар или оказана услуга;
- реализация товара или услуги служит основанием для роста экономических выгод предприятия;
- можно просчитать расходы на реализацию услуги или товара.
Если любое из этих условий не выполняется, по бухгалтерским документам вместо выручки будет признана кредиторская задолженность.
Процесс признания выручки в МСФО включает 5 шагов:
- Признание коммерческого соглашения с прописанными условиями предоставления услуг или поставки товаров, а также их оплаты.
- Фиксация обязательств, которые предстоит выполнить в рамках контракта.
- Фиксация договорной стоимости.
- Перераспределение на обязанности к выполнению стоимости каждой договорной операции.
- Признание выручки по факту выполнения каждой операции.
Договоры с отсрочкой оплаты в МСФО и РСБУ учитываются по-разному.
- МСФО – применяется метод дисконтирования, согласно которому договоры приравниваются к финансовым соглашениям.
- РСБУ – применение метода дисконтирования не практикуется.
Отражение общей выручки в бухгалтерских документах:
- МФСО – отчет о прибылях и убытках, в млн рублей;
- РСБУ – отчет о финансовых результатах, в тыс. рублей.
Выручка в консолидированном балансе
Консолидированный баланс сводят преимущественно крупные предприятия, которым присуща сложная структура капитала. В этом документе выручка отражается не только общей суммой, но также расписываются доходы с каждого источника получения прибыли, например:
- розничная продажа энергоресурсов;
- оптовая продажа энергоресурсов;
- розничная продажа мощностей;
- оптовая продажа мощностей;
- продажа горячей воды;
- прочая выручка.
Благодаря подробным данным можно определить направления, которые приносят компании большую часть дохода.
На что используется выручка
Получение выручки – одновременно завершение одной операции и начало целого ряда распределительных процессов. Компании используют доходы на формирование собственного капитала, а также:
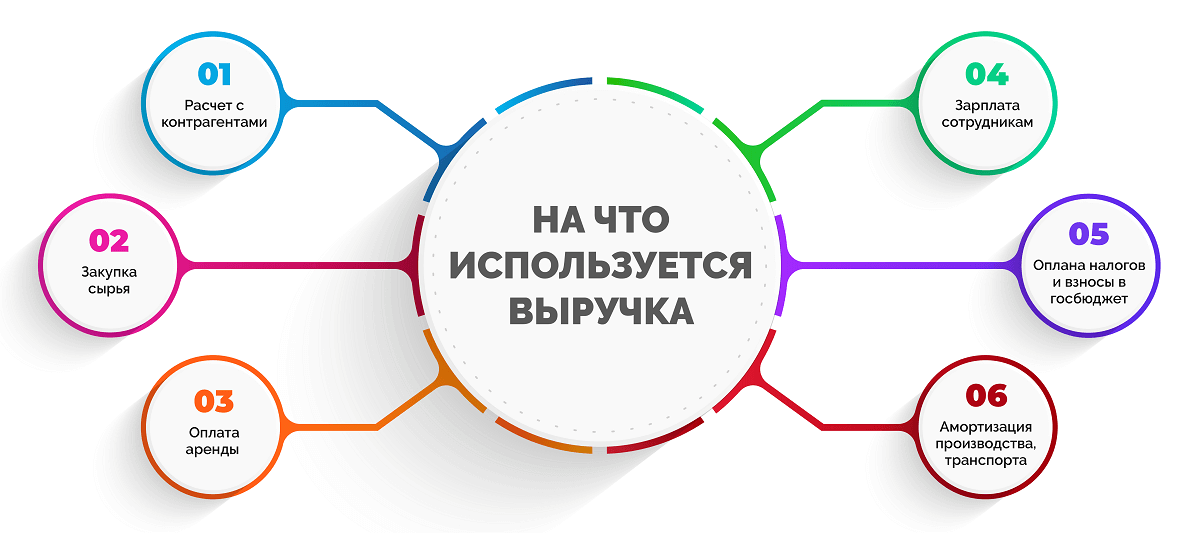
- расчет с контрагентами;
- закупку сырья, материалов, комплектующих, запчастей, энергоресурсов для ведения основной деятельности;
- оплату аренды и коммунальных платежей;
- выплату зарплаты сотрудникам;
- оплату налогов и взносов в государственный бюджет;
- амортизацию производства, транспорта.
Все это достигается путем своевременного получения выручки. Если по какой-то причине получение вырученных средств задерживается, компания может потерпеть убытки.
Анализ выручки
Отслеживая показатель выручки, можно оценить эффективность работы компании, ее полезность для региональной и даже национальной экономики. При росте общей выручки можно сделать вывод о востребованности товаров или услуг, реализуемых предприятием.
Для мониторинга динамики выручки применяют горизонтальный анализ, в рамках которого показатели сравниваются по периодам.
Также анализируют прирост выручки, который рассчитывают по формуле:
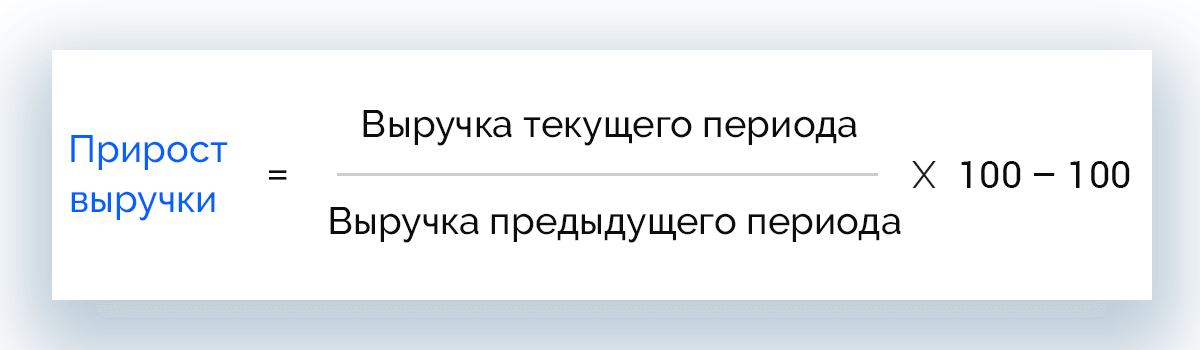
Прирост выручки = Выручка текущего периода / Выручка предыдущего периода * 100 – 100
В данном случае динамика может быть положительной или отрицательной.
Структурный анализ
Структурный анализ обычно проводится после горизонтального и предполагает определение удельного веса прибыли и издержек в общей массе доходов. При этом базой для расчета может служить выручка или совокупные доходы. Определяют:
- валовую прибыль;
- прибыль от продаж;
- чистую прибыль.
В качестве дополнительных параметров рассчитывают:
- коэффициент достаточности выручки для компенсации издержек на поддержание деятельности компании:

Кдв = Выручка / (Себестоимость продаж + Коммерческие расходы + Управленческие расходы)
- коэффициент операционного риска – позволяет оценить влияние накладных расходов:

Кор = Валовая прибыль / Чистая прибыль
Оптимально, чтобы этот коэффициент был меньше 2,5. Если значение превышает 5, это говорит о критически высоких затратах.
Внутренний анализ
Внутри организации выручка рассчитывается более детально. Чаще определяют:
- общую выручку;
- среднюю выручку;
- предельную выручку.
На основании полученных данных проводится подробный внутренний анализ доходов, устанавливается точка безубыточности, составляется план производства, определяется, насколько целесообразно увеличивать выпуск товаров.
Анализ взаимосвязи выручки и прибыли
Выручка и прибыль неразрывно связаны, но о прямой зависимости этих величин говорить не приходится, поскольку имеет место т. н. эффект операционного рычага. Речь о следующем: когда растет выручка, прибыль растет еще интенсивнее. Это связано с присутствием постоянных расходов компании в структуре затрат.
Рассчитывается как соотношение валовой маржи и прибыли предприятия.
Эффект рычага показывает, на сколько вырастет прибыль при росте выручки на 1%.
Обязательный аудит
Компании подлежат обязательному аудиту при следующих условиях:
- организация является акционерным обществом;
- организация является государственной и занимается решением масштабных задач либо осуществляет специфическую деятельность;
- проводятся торги с участием ценных бумаг;
- годовая выручка превышает 400 млн рублей;
- балансовые активы предприятия составляют 60 млн рублей на конец года.
Причины снижения выручки
Нередко компании сталкиваются с проблемой снижения выручки. Рассмотрим главные причины, по которым предприятии теряют доход.
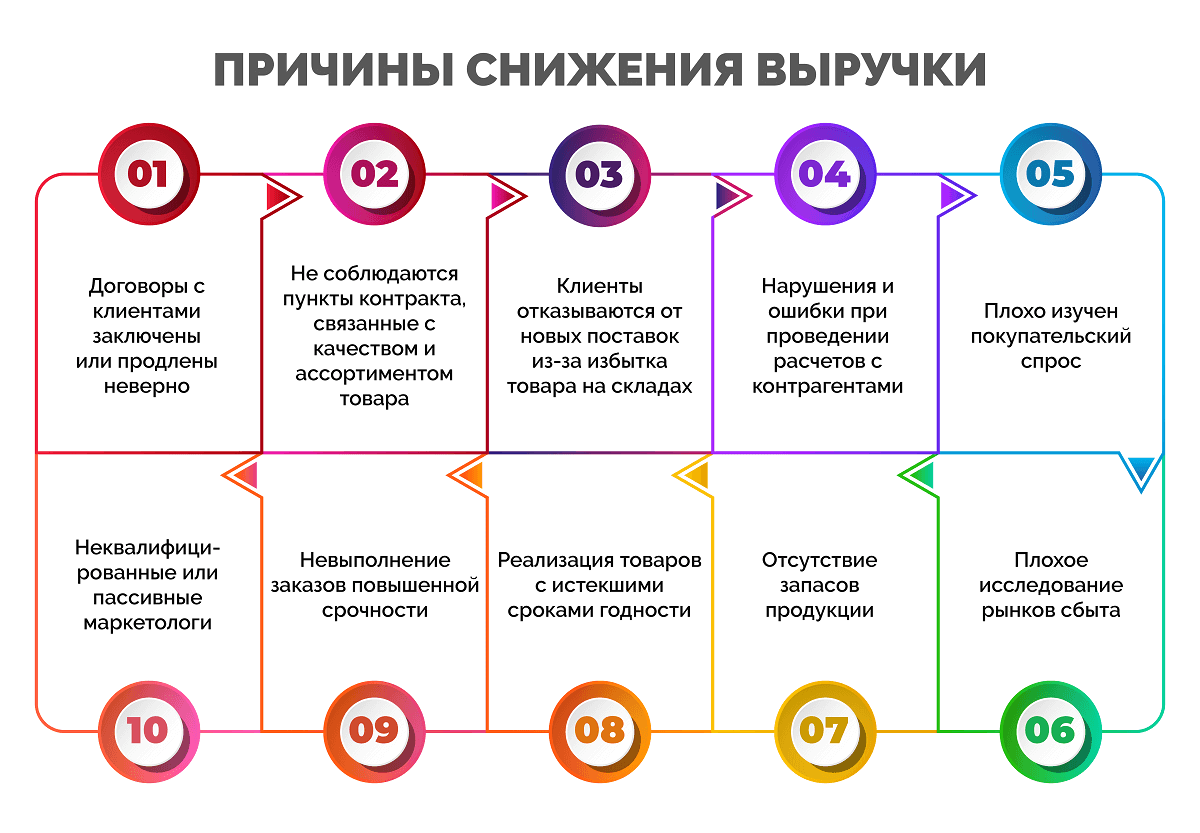
- Договоры с клиентами заключены или продлены неверно.
- Не соблюдаются пункты контракта, связанные с качеством и ассортиментом товара, объемом поставок, сроками отгрузки.
- Клиенты отказываются от новых поставок из-за избытка товара на складах.
- Нарушения и ошибки при проведении расчетов с контрагентами.
- Плохо изучен покупательский спрос.
- Плохое исследование рынков сбыта.
- Отсутствие запасов продукции.
- Реализация товаров с истекшими сроками годности.
- Невыполнение заказов повышенной срочности.
- Неквалифицированные или пассивные маркетологи.
- Непродуманная реклама.
Способы увеличения выручки
Повысить выручку компания может, если будет:
- улучшать качество продукции и наращивать объемы, готовые к отгрузке;
- рационально задействовать площади, мощности, материалы;
- сдавать в аренду или продавать неиспользуемые материальные активы, оборудование;
- контролировать диверсификацию производства;
- стимулировать рост рыночных показателей;
- снижать себестоимость единицы продукции;
- снижать внепроизводственные расходы и потери;
- увеличивать производительность труда персонала;
- внедрять инновации и повышать технологический уровень производства.
Часто задаваемые вопросы
Составляется прогноз по итогам выручки за прошлые периоды и фактических продаж. Учитываются также различные факторы влияния: инфляция, спад/расширение производства, колебания спроса и т. д.
Объем выручки – это понятие, которое включает все финансовые требования компании к клиентам (как оплаченные, так и неоплаченные) за определенный период.
Самый простой способ – специальные сайты, которые платно предоставляют информацию о финансовых показателях компаний. Для этого на сайте нужно указать название или ИНН предприятия. В отношении розничных магазинов хорошо работает вариант подсчета среднего чека. В этом случае нужно совершить покупку в конце рабочего дня и узнать, сколько чеков было пробито за день (порядковый номер покупателя указывается в чеке). Умножив это число на сумму среднего чека, можно узнать примерную выручку магазина, а затем при необходимости подсчитать его прибыль.
Простыми словами прибыль – это чистые деньги, которые получает предприятие в результате своей работы. Обычно падение этого показателя связано с высокой себестоимостью товаров или услуг. Снизить ее можно путем закупки более дешевых (но не уступающих по качеству) материалов, комплектующих, сырья.
Необходимая валовая выручка – это средства, которые понадобятся предприятию для осуществления основной деятельности. Этот термин касается предприятий, работающих в сферах электроснабжения, водоотведения, водоснабжения и используется в нормативных актах правительственного назначения.
- Строка 2110 формы №2 «Отчет о финансовых результатах».
- Годовая оборотно-сальдовая ведомость, счет 90: из общей суммы вычесть значение счета 90.30 (НДС).
- Программа «1С бухгалтерия»: Финансы – Отчеты по финансам – Анализ доходов и расходов.
В точке безубыточности (порог рентабельности) компания уже окупила вложенные средства, но еще не получила прибыль. Определить выручку, которую нужно получить до момента нарастания прибыли, можно так:
- в натуральном измерении: Постоянные затраты / (Цена единицы товара – Переменные затраты);
- в деньгах: Выручка * Постоянные затраты / (Выручка – Переменные затраты).
Заключение
Выручка – один из важнейших показателей работы коммерческой организации. Ее планирование и анализ позволяют контролировать объемы прибыли, учитывать нюансы, которые имеют значение при формировании ее размеров, а также постоянно держать руку на пульсе.

Алексей Ефремов
Финансовый консультант
Все статьи автора
Нашли ошибку в тексте? Выделите нужный фрагмент и нажмите
ctrl
+
enter
Название показателя
Правильное название показателя — Accounting Rate of Return (ARR), в переводе на русский язык — учетная норма прибыли.
Параллельно используется множество синонимов:
- рентабельность проекта;
- коэффициент эффективности инвестиций;
- средневзвешенная ставка рентабельности;
- учетная доходность;
- средняя норма прибыли и другие.
Несмотря на обилие названий, сущность показателя остается неизменной: он определяет, сколько рублей может получить вкладчик за каждый рубль, инвестированный в конкретный проект.
Формула расчета
Есть три варианта расчета учетной нормы прибыли.
Вариант 1. Расчет по средней стоимости вложений
Применяется, если по ходу осуществления проекта все инвестиции будут списаны на расходы без остатка.
ARR = (чистая среднегодовая прибыль / ½ * общая сумма инвестиций) * 100%
Например. Предприятие планирует купить новое оборудование за 3 000 000 рублей. Срок его эксплуатации составляет три года. Ожидаемые расходы составят 1 500 000 рублей в первый год, а дальше будут возрастать на 4% ежегодно. Амортизация будет начисляться линейным способом, то есть каждый год на расходы будет списываться по 1 000 000 рублей. Налог на прибыль — 20%. Прогнозируемая сумма выручки по годам представлена в таблице.
Исходные данные для расчетов:
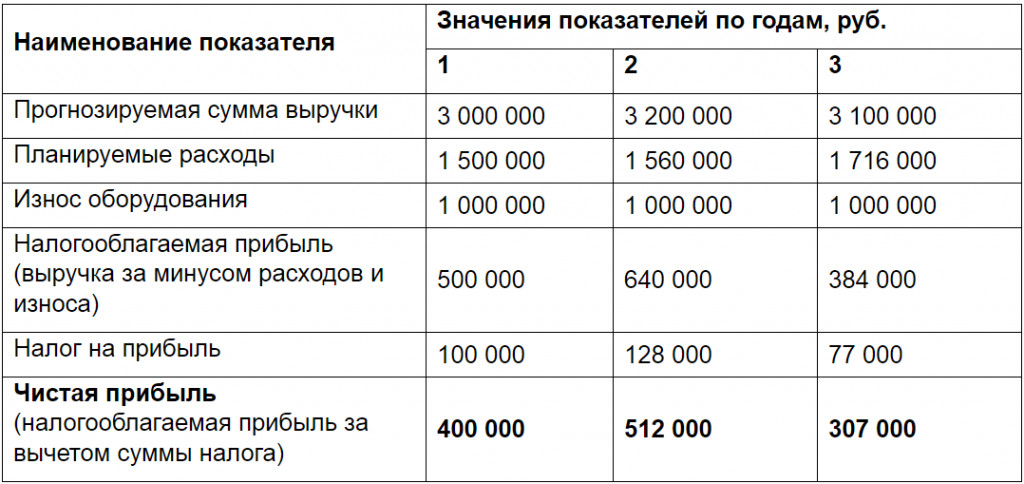
Таким образом, среднегодовая чистая прибыль = (400 000 + 512 000 + 307 000) / 3 = 406 000 рублей.
ARR = (406 000 / ½ * 3 000 000) * 100% = 27%
Вариант 2. Расчет с учетом остаточной стоимости имущества
Применяется, если нужно учесть остаточную стоимость актива. То есть разницу между его первоначальной стоимостью и суммой износа, начисленной за весь срок его использования.
ARR = (чистая среднегодовая прибыль / ½ * (первоначальные инвестиции — остаточная стоимость)) * 100%
Например. Предприниматель планирует купить производственную линию за 5 200 000 рублей. Износ будет начисляться линейным способом на протяжении пяти лет, то есть каждый год на расходы будет списываться по 1 000 000 рублей. Остаточная стоимость оборудования по истечении срока его эксплуатации составит 200 000 рублей. Прогнозируемая среднегодовая прибыль — 400 000 рублей.
ARR = (400 000 / ½ * (5 200 000 — 200 000)) * 100% = 16%
Вариант 3. Расчет по размеру первоначальных инвестиций
Применяется для оценки проектов, которые обеспечивают равномерный объем доходов на очень длительный или неопределенный срок. К таким проектам относится, например, покупка недвижимости, которую можно сдавать в аренду в течение многих лет.
ARR = (чистая среднегодовая прибыль / сумма инвестиций) * 100%
Например, компания планирует купить недвижимость и сдавать ее в аренду коммерческим предприятиям. Стоимость объекта нежилого фонда — 100 миллионов рублей. Ожидаемая среднегодовая сумма прибыли — 30 миллионов рублей. Подсчитаем рентабельность проекта.
ARR = 30 / 100 * 100% = 30%
Значение показателя в бизнес-планировании
Итак, рентабельность проекта отражает прибыльность объекта инвестирования. Чем она выше, тем больше прибыли получит вкладчик.
Величина показателя сравнивается:
- во-первых, с показателем рентабельности собственного капитала самого предприятия: учетная норма прибыли проекта должна быть выше;
- во-вторых, со среднеотраслевыми значениями рентабельности капитала (показателями конкурентов).
Например, рентабельность собственного капитала компании составляет 30%. То есть на 1 рубль, вложенный в свой бизнес, предприятие получает 30 копеек чистой прибыли. Руководству предложили поучаствовать в новом проекте, норма прибыли которого оценивается в 20%. Стоит ли компании принять предложение? Если других выгод вроде выхода на новые рынки или улучшения деловой репутации сделка не принесет, то не стоит. Ведь доходов от этого проекта будет меньше, чем может получить фирма от своей обычной деятельности.
Универсального значения учетной нормы прибыли не существует. Она зависит от отрасли, в которой планируется реализовать проект. Например, для сельского хозяйства норма прибыли в 15% — очень хороший показатель, он выше среднеотраслевой рентабельности капитала. А для строительства и 50% будет недостаточно.
Величина показателя должна соответствовать степени риска. Если инвестируется стабильное предприятие, давно и плотно занявшее свою нишу на рынке, норма прибыли на уровне среднеотраслевых значений считается хорошей. Но если вкладчику предстоит инвестировать новый инновационный проект, когда существует риск потери дохода или всех вложенных денег, норма рентабельности должна быть на порядок выше.
Если вкладчик выбирает самый доходный проект из нескольких, нужно рассчитать и сравнить нормы прибыли по каждому из них.
Преимущества и недостатки
Основное достоинство учетной нормы прибыли — простота расчета. С другой стороны, она не учитывает такие факторы:
Стоимость денег во времени
В данном случае деньги, поступающие на n-ый год реализации проекта, оцениваются по тому же уровню рентабельности, что и поступления в первый год. Один рубль сегодня стоит больше, чем через год. Деньги можно пустить в оборот и на конец года получить реальный доход. Если же инвестор сможет вернуть вложения только через несколько лет (проект с длительным сроком реализации), то он потеряет возможность получения такого дохода. Кроме того, деньги ежегодно дешевеют из-за инфляции.
Распределение прибыли по годам
Например, инвестор рассматривает два взаимоисключающих проекта. Базовые данные в обоих случаях идентичны: стоимость 20 миллионов рублей, ожидаемая среднегодовая прибыль — 6 миллионов рублей. На первый взгляд проекты выглядят равнозначными, поскольку учетная норма прибыли одинакова:
ARR = (6 / ½ * 20) * 100% = 60%
Однако прогнозируемые объемы прибыли по годам заметно отличаются. В таблице приведены ожидаемые показатели за пять лет реализации проекта.
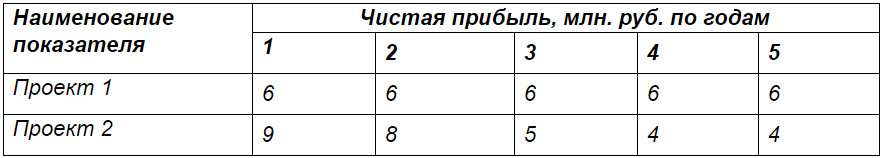
Из таблицы видно, что второй проект привлекательней для инвестора, поскольку прибыль в первые два года здесь значительно выше.
Разницу в продолжительности срока жизни активов
Если оценивать несколько проектов равной стоимости с приблизительно равной суммой ежегодной прибыли, но разным сроком эксплуатации актива, то результат расчетов будет очень схож. Однако если срок службы активов заметно отличается, то инвестору выгоднее вложить деньги в тот проект, который просуществует дольше.
Сложность прогнозирования будущей прибыли
Если речь идет о новом бизнесе, то прогнозирование прибыли может вызывать затруднения. А в условиях отечественной экономики разброс между ожидаемым и реальным результатом может быть значительным.
Использование различных методов амортизации
Например, амортизация на предприятии начисляется не линейным, а иным способом, то есть сумма варьируется из года в год и спрогнозировать ее нереально. В таком случае расчет по приведенному алгоритму теряет смысл.
Вывод: учетная норма прибыли — удобный и простой инструмент, но область его применения ограничена. Он хорошо подходит для прогнозирования прибыли от внедрения краткосрочных проектов при условии равномерного поступления доходов.
Показатель чистой прибыли: кто, где и зачем его рассчитывает
Чистая прибыль и коммерческая деятельность — понятия, неразрывно связанные между собой. Ради прибыли создаются новые производства, интенсивно используются материальные и трудовые ресурсы, изыскиваются эффективные способы наращивания доходности коммерческой деятельности.
Чистая прибыль — один из важных итоговых показателей работы любой фирмы. В получении чистой прибыли заинтересовано не только руководство и собственники компаний. Хорошие показатели чистой прибыли привлекают новых инвесторов, способствуют принятию положительных решений о выдаче фирме кредитов, а также укреплению авторитета компании в рыночных условиях хозяйствования.
Именно чистая прибыль позволяет фирмам развивать материальную базу, вкладывать средства в расширение производства, совершенствование технологий и освоение передовых приемов и методов работы. Все это приводит к выходу компании на новые рынки сбыта, расширению объемов продаж и, как следствие, приросту чистой прибыли.
Как провести анализ чистой прибыли узнайте из статьи «Порядок проведения анализа чистой прибыли предприятия».
В расчете чистой прибыли принимают участие множество финансовых показателей, и формула ее расчета не так проста, как кажется на первый взгляд. В бухотчетности любой компании чистая прибыль отражена в строке 2400 отчета о финансовых результатах (ОФР), и все показатели графы 2 этого отчета участвуют в определении чистой прибыли.
О структуре и назначении ОФР узнайте из этой публикации.
Подробный алгоритм расчета чистой прибыли приведен в следующем разделе.
Как посчитать чистую прибыль?
Вопрос, как рассчитать чистую прибыль компании, встает перед каждым коммерсантом. Самый распространенный алгоритм расчета чистой прибыли — построчное заполнение ОФР, итоговой строкой которого является показатель чистой прибыли.
Схематично формулу расчета чистой прибыли (ЧП) в упрощенном варианте можно представить в следующем виде:
ЧП = В – СС – УР – КР + ПД – ПР – НП,
где:
В — выручка;
СС — себестоимость продаж;
УР и КР — управленческие и коммерческие расходы;
ПД и ПР — прочие доходы и расходы;
НП — налог на прибыль.
В строках ОФР это выглядит следующим образом:
Стр. 2400 = стр. 2110 – стр. 2120 – стр. 2210 – стр. 2220 + стр. 2310 + стр. 2320 – стр. 2330 + стр. 2340 – стр. 2350 – стр. 2410 ± стр. 2430 ± стр. 2450 ± стр. 2460.
Более подробная информация о формировании строки 2400 отчета о финансовых результатах, в том числе расчетный пример, есть в системе КонсультантПлюс. Получите пробный доступ к системе бесплатно.
Расчет чистой прибыли начинается с определения выручки (В) и себестоимости продаж (СС). Это основные исходные показатели для расчета чистой прибыли.
Формулу расчета валовой прибыли узнайте здесь.
Затем полученная разница корректируется на величину коммерческих (КР) и управленческих (УР) расходов, которые компания понесла за тот же период.
О коммерческих расходах подробнее узнайте из материала «Бухгалтерские проводки на коммерческие расходы».
В результате несложных математических действий с этими показателями выявляется прибыль от продаж (строка 2200 ОФР). Затем в целях расчета чистой прибыли показатель прибыли от продаж претерпевает дальнейшие уточнения: его увеличивают на сумму прочих доходов (ПД) и уменьшают на величину прочих расходов (ПР).
Что включают в прочие доходы, расскажем в этой публикации.
После таких действий определяется еще один вид прибыли — прибыль до налогообложения (строка 2300 ОФР). Ее также уточняют, чтобы получить показатель чистой прибыли: из нее вычитают сумму текущего налога на прибыль и учитывают влияние изменений отложенных налоговых обязательств (ОНО), отложенных налоговых активов (ОНА) и прочее влияние, не нашедшее отражение в предыдущих строках ОФР.
В результате перечисленных корректировок и уточнений определяется чистая прибыль компании. Расчеты чистой прибыли возможны за любой период работы: смену, сутки, неделю, декаду, месяц и т. д. Главное, чтобы все участвующие в расчете чистой прибыли показатели были рассчитаны за один и тот же период времени.
О том, каким еще способом определяется чистая прибыль, расскажем в следующем разделе.
Влияние основных показателей деятельности компании на чистую прибыль
Чистая прибыль является многокомпонентным показателем — это видно из состава ее расчетной формулы. При этом каждый участвующий в расчете параметр также сложносоставной. Например, выручка фирмы может подразделяться по разным направлениям деятельности или географическим сегментам, но весь ее объем должен найти свое отражение в формуле расчета чистой прибыли.
О том, как связаны выручка и валовый доход фирмы, см. статью «Как правильно рассчитать валовый доход?».
Такой показатель, как себестоимость, в тех или иных компаниях может иметь различную структуру и по-разному влиять на чистую прибыль. Так, не стоит ожидать большой чистой прибыли, если на производимую компанией продукцию тратятся суммы, равные или превышающие объем полученной выручки (такое возможно при материалоемких или трудоемких производствах либо применении устаревших технологий).
Влияние на чистую прибыль коммерческих и управленческих расходов очевидно: они уменьшают ее. Величина такого уменьшения напрямую зависит от способности менеджмента компании рационально подходить к структуре и объемам данного вида издержек.
Однако даже при нулевой или отрицательной прибыли от продаж, на которую влияют перечисленные выше показатели, можно получить чистую прибыль. Это связано с тем, что, помимо прибыли от основной деятельности, фирма может зарабатывать дополнительный доход. Об этом речь пойдет в следующем разделе.
Роль прочих доходов и расходов в формировании чистой прибыли
Зачастую основная деятельность компании не приносит ей желаемой чистой прибыли. Особенно часто это происходит на первоначальном этапе становления фирмы. В этом случае большим подспорьем могут послужить полученные компанией дополнительные доходы.
Например, можно получать прибыль от участия в других компаниях или успешно вкладывать свободные денежные средства в ценные бумаги. Полученный доход будет способствовать увеличению чистой прибыли. Даже обычный договор с банком об использовании остатка денег на расчетных счетах фирмы за определенный процент позволит компании получить дополнительный доход, что обязательно скажется на показателе ее чистой прибыли.
Но если фирма использует в работе заемные средства, начисленные за пользование кредитом проценты могут значительно снизить показатель чистой прибыли — о таком влиянии факта привлечения заемных средств на чистую прибыль забывать не стоит. Сумма процентов по заемным обязательствам (даже рассчитанная по рыночной ставке) может серьезно уменьшить чистую прибыль, а в определенных случаях привести к убыткам и банкротству.
Могут ли с главбуха взыскать долги фирмы при банкротстве, узнайте по ссылке.
Значительное влияние на чистую прибыль оказывают разнообразные доходы и расходы, не связанные с основной деятельностью фирмы. К примеру, сдача в аренду неиспользуемых площадей или оборудования может принести неплохой дополнительный доход и положительно сказаться на показателе чистой прибыли. Чистая прибыль возрастет, если реализовать активы компании, не используемые в ее деятельности.
При этом не стоит забывать о необходимости постоянного контроля за составом и величиной прочих расходов — при их росте чистая прибыль снижается. Например, чистая прибыль может снизиться в результате чрезмерного расходования денег на благотворительность и в иных аналогичных случаях.
Как расходы на благотворительность отразить в бухучете, расскажем в этом материале.
Чистая прибыль предприятия — это показатель, рассчитываемый по-разному
Чистая прибыль, формула расчета которой была описана в предыдущих разделах, может быть определена и иным способом. Например:
Стр. 2400 = стр. 2300 – стр. 2410
Чистая прибыль, формула расчета которой приведена выше, равна прибыли до налогообложения за вычетом налога на прибыль.
Такой алгоритм расчета чистой прибыли носит упрощенный характер и может использоваться, например, малыми предприятиями, которые вправе не применять ПБУ 18/02 «Учет расчетов по налогу на прибыль».
ВАЖНО! Критерии малых предприятий приведены в ФЗ от 24.07.2007 № 209-ФЗ «О развитии малого и среднего предпринимательства в Российской Федерации».
Подробнее о критериях для малых предприятий см. в этой статье.
Информация об отложенных налоговых активах и обязательствах формируется в бухучете и требуется для отражения разниц, возникающих между налоговым и бухгалтерским учетом.
Итоги
Чистая прибыль представляет собой комплексный показатель, включающий все виды полученных фирмой доходов с учетом произведенных расходов. Если издержки компании превышают совокупность выручки от продаж и дополнительных прочих доходов, то можно говорить об отсутствии чистой прибыли и убыточности деятельности компании.
Чистая прибыль позволяет коммерсантам расширять свой бизнес, осваивать новые технологии и рынки сбыта, что, в свою очередь, позитивно сказывается на величине прироста чистой прибыли.
В статье рассказывается:
- Что такое чистая прибыль
- Разница между чистой и нераспределенной прибылью
- Зачем рассчитывают чистую прибыль
- Как рассчитать чистую прибыль предприятия: формулы
- Влияние основных показателей деятельности компании на чистую прибыль
- Как рассчитать чистую прибыль по балансу
- Методы анализа чистой прибыли
- Как рассчитать рентабельность по чистой прибыли
- Как рассчитать чистую прибыль: 5 примеров
- Законные способы увеличения чистой прибыли
Как известно, главными целями любого коммерческого предприятия является извлечение прибыли и дальнейший рост бизнеса. Оценивать его эффективность можно с помощью различных показателей. Особое место среди них занимает чистая прибыль – доля балансовой прибыли, которая остается в распоряжении компании после того, как уплачены все налоги, отчисления и т. п.
Знание того, как рассчитать чистую прибыль, какие формулы использовать для этого и как провести её в бухгалтерской отчетности, является обязательным для любого руководителя бизнеса.
Что такое чистая прибыль?
Коммерция неразрывно связана с понятием чистой прибыли. Чтобы получить её, люди основывают новые предприятия, открывают производства, постоянно ищут действенные способы увеличения доходов фирмы, причем в максимизации чистой прибыли заинтересованы не только владельцы и управляющие компаний.
Чистая прибыль является одним из главных итоговых показателей деятельности любого хозяйствующего субъекта. Этот показатель включает в себя всю балансовую прибыль компании, из которой вычтены суммы расходов (на зарплату персоналу, управленческих, производственных и других), налогов, сборов и прочих отчислений в бюджет.
Чистая прибыль в полном объеме принадлежит предприятию, ею можно распоряжаться, обновляя из неё фонды компании, выплачивая акционерам проценты, расширяя оборотный капитал. То есть эти деньги можно тратить на расширение бизнеса, покрытие текущих потребностей, внедрение инноваций, обновление оборудования и т. п.
Любое предприятие регулярно сталкивается с необходимостью рассчитать сумму чистой прибыли, однако критерии для оценки эффективности управления бизнесом отличаются в различных компаниях.
Среди них основными являются:
-
оборот капитала;
-
экономическая эффективность;
-
увеличение активов.
Рассчитав чистую прибыль компании, мы можем с точностью установить, сколько денег осталось в собственности у хозяйствующего субъекта.
Чистая прибыль – это сумма средств, которая остается в распоряжении у предпрития после уплаты налогов, сборов и других обязательных платежей.
Расчет величины чистой прибыли необходим и некоммерческим организациям (казенным, бюджетным и т. п.), поскольку понятие эффективности работы применимо и к ним.
Прямое указание законодательства, регулирующего работу Обществ с ограниченной ответственностью (ООО) и Акционерных обществ (АО), предписывает направлять чистую прибыль на:
-
уплату дивидендов держателям акций (либо распределение её между членами общества);
-
развитие бизнеса, увеличение объема оборотных средств;
-
другие потребности компании.
Таким образом, для бухгалтерии любого акционерного общества важно знать, как рассчитать чистую прибыль еще и для выплаты дивидендов в полном и правильном объеме.
Разница между чистой и нераспределенной прибылью
Чистая прибыль – не синоним нераспределенной прибыли (хотя некоторые уверены в том, что это одно и то же). Зачастую они различаются количественно, по-разному рассчитываются и проводятся в бухгалтерских документах.
Для отражения чистой прибыли существует отдельная строка в отчете о финансовых результатах организации. Чистую прибыль обязано рассчитывать и фиксировать каждое предприятие по окончании отчетного периода. Иногда прибыли как таковой нет, дела идут плохо, и тогда вместо неё в итоговых документах отражают убыток.
Нераспределенная же прибыль фиксируется в другом месте – в пассиве бухгалтерского баланса.
Как правило, термином «чистая прибыль» обозначают доход, полученный субъектом экономических отношений за отчетный период (обычно это календарный год). В нераспределенную прибыль входит доход не только за текущий год, но и за предыдущие периоды.
Рассмотрим элементарный практический пример того, как можно рассчитать чистую прибыль магазина. Бухгалтерский баланс ООО «Василёк» на самое начало года, 1 января, содержит в графе «нераспределенная прибыль» сумму 3,2 млн рублей, а чистая прибыль за этот год равна 750 тыс. рублей. Таким образом:
-
Нераспределенная прибыль к началу отчетного периода − 3,200 млн рублей.
-
Чистая прибыль за отчетный год − 750 тыс. рублей.
-
Нераспределенная прибыль на конец отчетного года − 3,950 млн рублей.
То есть чистую прибыль компании всегда рассчитывают за конкретный отчетный период, а нераспределенная прибыль (вместо которой иногда бывает убыток) представляет собой итог работы фирмы с момента её открытия, за всё время.
Зачем рассчитывают чистую прибыль?
Величиной чистой прибыли измеряется эффективность работы всего предприятия. Этот параметр необходим для различных целей как внешним, так и внутренним стейкхолдерам.
| Пользователь/ стейкхолдер и цель рассчета | Цель рассчета | Способы использования |
| Инвестор | Оценка инвестиционной привлекательности бизнеса | Для этого анализируют размер чистой прибыли и динамику её изменений. Способность фирмы давать большую чистую прибыль в конце отчетного периода свидетельствует о её высокой рентабельности. |
| Кредитор | Оценка кредитоспособности компании | Она определяется величиной и динамикой чистой прибыли, от которых зависит платежеспособность и кредитоспособность организации. Деньги – наиболее ликвидный актив. Чем большим свободным капиталом компания располагает после уплаты налогов и всех неизбежных издержек, тем проще ей будет рассчитаться по долгосрочным и краткосрочным обязательствам. |
| Владелец бизнеса или акционер | Оценка эффективности работы организации в целом | Интегральной характеристикой деятельности организации является чистая прибыль, отражающая результативность всех принятых в отчетном периоде управленческих решений. Чем она больше, тем эффективнее велось управление, тем больше дивидендные выплаты и тем легче привлечь новых акционеров, продать акции компании. |
| Поставщик | Оценка стабильности функционирования организации | Поставщиков чистая прибыль интересует в качестве маркера устойчивого развития компании-клиента: чем более значительный чистый доход она получила в течение отчетного периода, тем больше можно рассчитывать на то, что она вовремя расплатится за приобретенные материалы и сырье с поставщиками, а также выполнит обязательства перед подрядчиками. |
| Топ-менеджер | Оценка стабильности финансового развития фирмы | Управляющего предприятием сумма чистой прибыли и её динамика интересуют как ориентиры для выработки стратегий и планирования дальнейшей деятельности – от глобальных до вполне конкретных планов и графиков. Рассчитывать чистую прибыль необходимо и для распределения отчислений в различные фонды: производственный, зарплатный, резервный. |
Как рассчитать чистую прибыль предприятия: формулы
Формула, по которой рассчитывается показатель чистой прибыли предприятия (от продаж или изготовления продукции), не меняет своего экономического смысла, хотя в ней могут быть использованы различные исходные данные.

Существует несколько способов расчета чистой прибыли (ЧП):
-
ЧП = выручка – налоги – расходы (управленческие, производственные, транспортные и т. д.) – себестоимость товаров.
-
ЧП = прибыль (до вычета налогов) – налоги.
-
ЧП = общая прибыль (валовая, финансовая, операционная) – налоговые отчисления.
-
ЧП от продаж = валовая прибыль – коммерческие расходы – управленческие затраты на продажу товара.
Величина этого показателя определяется целым рядом факторов:
-
общей выручкой компании;
-
себестоимостью продукции;
-
суммой налогов;
-
размером остальных издержек и доходов.
Кроме чистой прибыли, в бухгалтерском учете применяется и противоположный показатель – чистый убыток, или отрицательная прибыль. Немало предприятий являются убыточными на момент окончания отчетного года, хотя в течение этого времени функционируют вполне успешно. Бывает и так, что даже при отсутствии большого оборота бизнес приносит огромную чистую прибыль.

По каким бы формулам вы ни рассчитывали чистую прибыль, в итоге получается одна и та же цифра. Обычно на практике ЧП вычисляют по упрощенной формуле, построчно заполняя отчет о финансовой деятельности и получая искомую чистую прибыль в итоговой строке.
Рассчет чистой прибыли по упрощенной формуле
ЧП = В – СС – УР – КР + ПД – ПР – НП
В данной формуле:
В — выручка;
СС — себестоимость продаж;
УР, КР — управленческие , коммерческие расходы;
ПД, ПР — прочие доходы и расходы;
НП — налог на прибыль.
Все требуемые исходные данные содержатся в отчете о финансовых результатах организации за интересующий период.
Таким образом, имея доступ к данным из бухгалтерской отчетности, рассчитать чистую прибыль совсем несложно. По этому показателю можно судить о том, насколько продуктивна работа компании.
Разумеется, владельцев бизнеса и топ-менеджеров интересуют любые способы увеличения чистой прибыли: расширение объемов производства, сокращение издержек и т. д. Резкая динамика этого показателя (большими скачками), может вызвать подозрения у возможных инвесторов и партнеров.
Влияние основных показателей деятельности компании на чистую прибыль
Показатель чистой прибыли складывается из нескольких компонентов, что и отражено в различных формулах для её расчета. Каждый из этих компонентов сам по себе тоже является сложносоставным. Так, выручка может состоять из нескольких географических сегментов или направлений работы, но как бы то ни было, она вся должна отражаться в формуле, по которой рассчитывают чистую прибыль.
Структура себестоимости в разных отраслях экономики и на конкретных предприятиях сильно варьируется. Высокая себестоимость, сравнимая или превышающая выручку (из-за дорогого сырья, трудоемкого производства или устарелости оборудования), исключает возможность получать значительную ЧП.
Коммерческие и управленческие расходы влияют на чистую прибыль вполне предсказуемо: чем они выше, тем меньше ЧП (насколько меньше, зависит от управленческих талантов руководителя фирмы, особенно тех, что касаются оптимизации различных издержек).
Если предприятие имеет дополнительные доходы помимо основной деятельности, то её чистая прибыль может оказаться значительной и в том случае, когда продажи приносят нулевой доход или даже убыток. Эта ситуация будет рассмотрена далее.

Неудовлетворительно низкая прибыль от основной деятельности – нередкое явление, особенно на начальных этапах развития бизнеса. Поэтому дополнительный доход служит серьезным подспорьем.
Это может быть, к примеру, инвестирование в другие предприятия либо грамотные вложения свободных денег в ценные бумаги. Полученный такими способами доход увеличивает сумму чистой прибыли предприятия. Улучшить показатель ЧП можно даже с помощью стандартного договора с банком, позволяющего последнему использовать остатки денег на расчетных счетах компании под проценты.
Для предприятий, пользующихся заемными деньгами, проценты по кредитам могут сильно ударить по показателю чистой прибыли, и это следует иметь в виду, рассчитывая взять кредит. Проценты по заемным обязательствам, даже по рыночной ставке, способны не только урезать чистую прибыль предприятия, но и сделать его убыточным, вплоть до банкротства.
Нельзя недооценивать влияние на ЧП сторонних издержек и доходов, не имеющих отношения к основной деятельности предприятия. Например, сдача в аренду помещений, которые не используются в данный момент, или ненужного оборудования – отличный источник дополнительного дохода и вклад в чистую прибыль. Продажа активов, не используемых фирмой, тоже обеспечивает прирост ЧП.
Однако следует постоянно контролировать прочие расходы (их объем и структуру): когда они возрастают, это часто сказывается негативно на чистой прибыли. Такой статьей расходов может стать (например) благотворительность.
Как рассчитать чистую прибыль по балансу?
Согласно Приказу № 66н Минфина РФ от 02.07.2010 финансовые результаты деятельности предприятия фиксируются на данном бланке отчета.

В этом формуляре имеется специальная графа под номером 2400 для отражения чистой прибыли (убытка) за отчетный период.
Отдельно отметим, что одним из надежных способов рассчитать сумму чистой прибыли является расчет на основе сведений из отчетности фирмы.
Чтобы вычислить этот показатель, применяют следующую формулу, где цифры обозначают номера строк в бланке:
2110 – 2120 – 2210 – 2220 + 2340 − 2350 – 2410,
где:
2110 соответствует валовой выручке;
2120 – себестоимости;
2210 и 2220 — производственным и управленческим расходам;
2340 – прочему доходу (2350 – аналогичному расходу);
2410 – налогу на прибыль.
Таким образом, нужно иметь целиком заполненный формуляр балансового отчета. Из него берутся необходимые данные, по которым рассчитывают чистую прибыль.
Но можно рассчитать ЧП и по более простому алгоритму, просто вычтя из строки 2300 (прибыли до уплаты налогов) строку 2410, соответствующую налогу на прибыль.
Либо использовать оборот по счету 99 в корреспонденции со счетом 84.
Кейс: VT-metall
Узнай как мы снизили стоимость привлечения заявки в 13 раз для металлообрабатывающей компании в Москве
Узнать как
Методы анализа чистой прибыли
На существующий момент выработано два действенных способа анализа чистой прибыли.
Факторный анализ
Сущностью метода является поиск причин, внешних и внутренних, и оценка их влияния на динамику прибыли, выраженную в рублях.
Внешние факторы, влияющие на чистую прибыль, включают в себя:
-
инфляцию;
-
изменения в законодательстве;
-
природные условия региона;
-
структуру спроса;
-
изменение поставщиками условий предоставления материалов, сырья;
-
тарифы на перевозки;
-
подорожание электроэнергии и сырья;
-
конкурентную ситуацию на рынке;
-
политические факторы.
Внутренние факторы – это:
-
изменение численности персонала фирмы;
-
повышение арендной платы;
-
изменение ассортимента продукции;
-
увеличение или уменьшение объемов производства;
-
пересмотр цен на товары (услуги);
-
размер налогового бремени.
К основным факторам, определяющим прибыль, относятся:
-
стоимость товаров (услуг);
-
их себестоимость;
-
выручка от продаж;
-
управленческие, коммерческие расходы.
Факторный анализ чистой прибыли проводится в четыре этапа:
-
Отбирают основные факторы, влияющие на ЧП.
-
Систематизируют и классифицируют их.
-
Создают модели взаимосвязей между ними.
-
Рассчитывают и оценивают влияние каждого из них.
Формула факторного анализа:
∆ЧП = ∆В + ∆СС + ∆КР + ∆УР + ∆ПД + ∆ПР – ∆СНП,
где:
∆ – символ изменения;
ЧП – чистая прибыль;
В – выручка;
СС – себестоимость;
СНП – текущий налог на прибыль;
КР – коммерческие расходы;
УР – управленческие расходы;
ПД – прочие доходы;
ПР – прочие расходы.
Проведение статистического анализа прибыли
При помощи данного метода решают следующие задачи:
-
Проанализировать структуру и исходный объем образования прибыли.
-
Изучить финансовые отношения.
-
Описать все направления расходования денег.
-
Исследовать динамику прибыли.
-
Оценить финансовую стабильность компании.
-
Изучить динамику суммарного БП.
-
Осуществить индексный анализ влияния каждого фактора на ЧП.
-
Проанализировать структуру БП.
Оценка общего финансового состояния бизнеса, его окупаемости и доходности невозможна без анализа рентабельности. Он демонстрирует эффективность пользования всеми ресурсами компании – финансовыми, трудовыми, материальными и т. д.
Как рассчитать рентабельность по чистой прибыли?
Показатели экономической эффективности бизнеса бывают прямыми и обратными. Первые – это коэффициенты отдачи: условная единица результата на условную единицу затрат для его достижения. Вторые, наоборот, отталкиваются от единицы результата и демонстрируют, какой объем условных издержек необходим для её получения (коэффициенты емкости).

Рентабельность считается одной из главных характеристик эффективности экономической деятельности компании. Влияние инфляции на неё минимально, выражать её можно в виде различных соотношений доходов и расходов (но, как правило, измеряется она в коэффициентах).
Таким образом, рентабельностью называют показатель эффективности хозяйственной деятельности, характеризующий то, насколько грамотно используются различные ресурсы (финансовые, материальные, человеческие и т. п.).
Показатели рентабельности бывают двух типов. В обоих случаях их рассчитывают как отношение одних измерителей к другим.
Главный интерес для собственника бизнеса, инвесторов, акционеров и других стейкхолдеров представляют следующие разновидности рентабельности:
Рентабельность активов
Этот финансовый коэффициент отражает прибыльность и результативность работы компании – тот доход, который был получен с каждого рубля издержек.
Рассчитывают рентабельность активов путем деления чистой прибыли на средний показатель величины активов и умножения получившегося результата на 100 %:
Рентабельность активов = (Чистая прибыль : Среднегодовая величина активов) х 100 %
Исходные данные берутся из бухгалтерских документов: ЧП – из формы № 2 под названием «Отчет о финансовых результатах» (раньше называлась «Отчет о прибылях и убытках»), среднеарифметическая величина активов за год – из формы № 1 под названием «Бухгалтерский баланс». Если необходимо рассчитать рентабельность активов максимально точно, суммируют размер активов на начало и конец года и делят эту величину пополам.
Рентабельность активов показывает, насколько реальная рентабельность не совпала с ожидаемой, и определяет причины этого.
По рентабельности активов можно сравнивать эффективность предприятий, работающих в одной рыночной нише.
Допустим, в 2020 году предприятие владело активами на сумму 2,698 млн рублей, в 2021 году – уже на 3,986 млн рублей. Чистая прибыль в 2021 году составила 1,983 млн рублей.
Рассчитаем среднегодовую величину активов, найдя среднее арифметическое между суммами за оба года. Она равна 3,342 млн рублей.
В 2021 году рентабельность активов была равна 49,7 %.
Посмотрев на эти цифры, видим, что каждый потраченный рубль дал предприятию прибыль в 49,7 %. Это и есть показатель доходности.
Рентабельность основных производственных фондов (ОПФ)
Этот показатель, также называемый рентабельностью основных средств, рассчитывается путем деления чистой прибыли на стоимость основных средств и умножения результата на 100 %:
Рентабельность ОПФ = (ЧП : Среднегодовая стоимость основных средств) х 100 %
Он показывает, какова реальная доходность при использовании основных средств, с помощью которых производится продукция. Все исходные данные для вычисления рентабельности основных производственных фондов можно почерпнуть из бухгалтерской отчетности, а именно: из форм № 2 (объем чистой прибыли) и № 1 (средний размер основных производственных фондов).

Рассмотрим практический пример. В 2020 году производственные фонды компании оценивались в 1,056 млн рублей, а через год – уже в 1,632 млн рублей. В том же 2021 году предприятие показало чистую прибыль, равную 1,983 млн рублей.
Рассчитаем среднее арифметическое стоимостей фондов, получается 1,344 млн рублей. Их рентабельность на 2021 год составит 147,5 % – это и есть реальная доходность от пользования ими.
Рентабельность продаж
С рентабельностью продаж всё просто: она отражает долю прибыли в выручке предприятия. Фактически это коэффициент прибыли на каждый заработанный рубль. Данный показатель выражают в процентах и рассчитывают за определенный период.

Рентабельность продаж – это тот маркер, на который в первую очередь обращает внимание руководитель бизнеса. Опираясь на данные о рентабельности продаж, компании меняют свою ценовую политику и оптимизируют расходы на реализацию товара.
Рентабельность продаж = (Прибыль : Выручка) х 100 %
У каждого предприятия есть свое уникальное значение показателя рентабельности. Общепринятых мерок здесь не может быть, поскольку и ассортимент, и конкурентные стратегии компаний сильно различаются.
Рассчитывать коэффициент рентабельности продаж можно на базе разных типов прибыли. Это порождает несколько вариаций данного показателя. Чаще всего его вычисляют по валовой или чистой прибыли, но также распространена и операционная рентабельность продаж.
Рентабельность продаж по валовой прибыли = (Валовая прибыль : Выручка) х 100 %
Рентабельность продаж по валовой прибыли рассчитывают, разделив валовую прибыль на выручку, и выражают в процентах.
В свою очередь, валовую прибыль можно рассчитать, вычтя себестоимость реализации товара из выручки за него. Эти данные содержатся в форме № 2.
Разберем конкретный пример. В 2021 году компания получила валовую прибыль, равную 2,112 млн рублей, а её годовая выручка при этом равнялась 4,019 млн рублей. Рентабельность продаж, рассчитанная по валовой прибыли, составит 52,6 % – то есть каждый заработанный фирмой рубль в 2021 году на 52,6 % состоял из валовой прибыли.
Операционная рентабельность продаж = (Прибыль до налогообложения : Выручка) х 100 %
Операционная рентабельность продаж является отношением прибыли (без вычета налогов) к выручке. Тоже имеет процентное выражение. Все исходные сведения для расчета есть в форме № 2.
Этот показатель демонстрирует долю прибыли в каждом рубле, который заработала компания, после налогообложения выручки.
Предположим, что прибыль компании в 2021 году без учета налогов составила 2,001 млн рублей. Фирма выручила за тот же год всего 4,019 млн рулей. В этом случае операционная рентабельность продаж составит 49,8 %. Это означает, что каждый рубль вырученных денег, после того как предприятие уплатило все обязательные налоги, содержит 49,8 % прибыли.
Рентабельность продаж по чистой прибыли = (Чистая прибыль : Выручка) х 100 %
Рентабельность продаж по чистой прибыли – это отношение чистой прибыли к сумме вырученных средств в процентном выражении.
Все исходные показатели, как и в остальных случаях, есть в форме № 2.
Предположим, предприятие в 2021 году получило чистую прибыль в размере 1,983 млн рублей, выручив за этот период всего 4,019 млн рублей.
Если рассчитывать рентабельность продаж по чистой прибыли, то она будет равной 49,3 %: каждый рубль, заработанный компанией, на 49,3 % является чистой прибылью.
В некоторых случаях коэффициент рентабельности продаж обозначается как норма прибыльности, поскольку он отражает удельный вес прибыли того или иного вида в выручке от продажи продуктов, оказания услуг или проведения работ.

Анализируя рентабельность продаж, имейте в виду, что её падение свидетельствует об уменьшении спроса на продукцию компании и её конкурентоспособности. В подобных случаях надо позаботиться о стимулировании спроса, освоении новых рыночных ниш либо улучшении качества предлагаемого товара (услуги).
В факторном анализе рентабельность продаж рассматривается с точки зрения её влияния на ценовую динамику себестоимости и конечной стоимости товаров (услуг, работ).
Чтобы обнаружить тенденции изменения рентабельности, выделяют отчетный и базисный периоды. За базисный обычно принимают прошлый год либо тот период, когда предприятие было на пике успеха и получало самые высокие прибыли. Коэффициенты рентабельности за оба периода сравнивают.
Повышения рентабельности продаж можно добиться путем увеличения потребительских цен на товарный ассортимент либо оптимизации себестоимости. Выбирая стратегию действий и соответствующие ей коммуникационные, ценовые, товарные рычаги влияния на ситуацию, следует принимать во внимание следующие факторы: колебания спроса, динамику рыночной конъюнктуры, действия конкурентов, возможность сокращения производственных издержек.
Как рассчитать чистую прибыль: 5 примеров
-
ООО «Фирма»
Предположим, в 2021 году ООО «Фирма» продало продукцию себестоимостью 400 тыс. рублей на общую сумму 600 тыс. рублей. При этом оно сдавало в аренду помещение, за что получило еще 100 тыс. рублей. Кроме этого, компанией были получены сторонние доходы в размере 70 тыс. рублей с инвестиций в другие бизнесы. Затраты в этот период составили 100 тыс. рублей.
-
Рассчитываем валовую прибыль: 600 тыс. руб. — 400 тыс. руб. = 200 тыс. руб.
-
Финансовая прибыль равна 70 тыс. рублей.
-
Рассчитаем операционную прибыль: 100 тыс. руб. — 100 тыс. руб. = 0 руб.
-
Сумма налога: (200 тыс. руб. + 70 тыс. руб.) × 20 % = 54 тыс. руб.
-
На основе этих показателей можно рассчитать чистую прибыль: 70 тыс. руб. + 200 тыс. руб. — 54 тыс. руб. = 216 тыс. руб.
-
Магазин «Кораблики»
Рассчитаем чистую прибыль магазина по данным его бухгалтерской отчетности.
Предположим, отчетные документы магазина содержат следующие цифры:
| Показатель | Строка | 2021 год (тыс. руб.) |
| Выручка | 2110 | 150 |
| Себестоимость | 2120 | 60 |
| Коммерческие затраты | 2210 | 15 |
| Управленческие затраты | 2220 | 20 |
| Прочий доход | 2340 | 2 |
| Прочий расход | 2350 | 1,5 |
| Налог на прибыль | 2410 | 11,1 |
Рассчитаем чистую прибыль:
150 тыс. руб. + 2 тыс. руб. — 60 тыс. руб. — 15 тыс. руб. — 20 тыс. руб. — 1,5 тыс. руб. — 11,1 тыс. руб. = 44,4 тыс. руб.
-
ООО «Организация»
ООО «Организация» за отчетный год получило доход в размере 500 тыс. рублей при себестоимости продукции 300 тыс. рублей. За этот период компания также продала станок, получив за него 20 тыс. рублей, и понесла расходы в 100 тыс. рублей.
В первую очередь рассчитаем сумму всех её доходов за год:
500 тыс. руб. + 20 тыс. руб. = 520 тыс. руб.
После этого сложим все расходы за этот период:
300 тыс. руб. + 100 тыс. руб. = 400 тыс. руб.
Подсчитаем итоговую прибыль компании:
520 тыс. руб. — 400 тыс. руб. = 120 тыс. руб.
Не забудем о налоге на прибыль:
120 тыс. руб. × 20 % = 24 тыс. руб. (в госбюджет)
Теперь можно рассчитывать чистую прибыль по формуле:
ЧП = П — Н, или
120 тыс. руб. — 24 тыс. руб. = 96 тыс. руб.
-
ООО «Ромашка»
Показатели деятельности компании в первом квартале отчетного 2021 года составили:
-
налоги: ОСН – 20%;
-
один штатный сотрудник с зарплатой 40 тыс. рублей (без вычета налогов и взносов);
-
получена выручка 2 млн рублей (включая НДС в размере 360 тыс. рублей);
-
затраты на закупку продукции – 1,2 млн рублей(включая НДС величиной 216 тыс. рублей.);
-
на транспортировку, подготовку товара к продаже было израсходовано 177 тыс. руб. (включая НДС 27 тыс. руб.).
Таким образом, ООО «Ромашка» обязано уплатить НДС, равный 117 тыс. рублей (216 тыс. рублей и 27 тыс. рублей – к возмещению из бюджета).
Рассчитаем НДФЛ и обязательные взносы в фонды:
5,2 тыс. руб. (13%) + 8,8 тыс. руб. (ПФР) + 2,04 тыс. руб. (ФФОМС) + 1,16 тыс. руб. (ФСС) = 17,2 тыс. руб.
Без учета налогов прибыль составляла 553 тыс. рублей и рассчитывалась так:
выручка без НДС – (расходы на покупку без НДС + подготовку без НДС)
В конкретных цифрах:
1 640 тыс. руб. – 1 107 тыс. руб. = 533 тыс. руб.
Теперь можно рассчитать чистую прибыль компании:
ЧП = 553 тыс. руб. – 17,2 тыс. руб. – 20 % = 428,64 тыс. руб.
-
ИП Иванов С. П.
Исходные данные за отчетный период деятельности ИП (2021 год):
-
налоги: УСН в размере 15 %;
-
ни одного наемного работника, то есть никаких зарплат и отчислений в фонды;
-
выручка составила 2,3 млн рублей;
-
издержки на закупку товара – 1,5 млн рулей;
-
доставка, подготовка к продаже повлекли за собой расходы в 300 тыс. рублей.
Так как ИП работает по упрощенной системе налогообложения, не включающей в себя НДС, то его рассчитывать не придется.
Вычислим сумму взносов:
20 727,53 руб. (на сумму до 300 тыс. руб.) + 20 000 руб. = 40 727,53 руб.
После чего рассчитаем чистую прибыль:
ЧП = 2 300 тыс. руб. – 1 500 тыс. руб. – 300 тыс. руб. – 40 727,53 руб. – 15 % (УСН) = 390,37 тыс. руб.
Скачайте полезный документ по теме:
Деловая переписка: Чек-лист для составления идеального письма
Законные способы увеличения чистой прибыли
-
Расширять производственные мощности
Приобретение и внедрение инноваций – дорогое удовольствие для компании. Однако новые технологии и достижения научно-технического прогресса позволяют существенно экономить на производственных издержках. Можно не менять сразу весь парк оборудования, а модернизировать имеющееся. В результате продуктивность работы возрастет, а ресурсы будут сэкономлены.

-
Управлять качеством выпускаемых продуктов
Спрос на качественно сделанные вещи будет существовать всегда. Если же ваш бизнес страдает от недостаточной рентабельности продаж, поработайте над качеством самого продукта, чтобы людям захотелось покупать его у вас.
-
Выработать правильную маркетинговую стратегию
Маркетинговая политика, направленная на рыночное продвижение продукта или услуги, базируется на результатах исследования конъюнктуры рынка и потребностей клиентов. Крупные корпорации имеют в своей организационной структуре специальные отделы маркетинга. Некоторые фирмы ограничиваются одним штатным специалистом, отвечающим за разработку и реализацию маркетинговых стратегий. В более мелких фирмах подобные задачи выполняют руководители и сотрудники различных отделов.
Чтобы разработать и реализовать маркетинговую политику, потребуются вложения. Но результат стоит того: чистая прибыль компаний заметно возрастает, когда они всерьез начинают заниматься вопросами маркетинга.
-
Удешевлять производство продукции
Чтобы увеличить чистую прибыль, можно попробовать снизить себестоимость производимых товаров. Например, сменить поставщиков на тех, которые работают на более выгодных условиях. Если же вы рассчитываете сэкономить на материалах, следите за тем, чтобы качество вашего продукта не пострадало.
-
Замотивировать персонал
Управление персоналом требует от руководителя особых компетенций. Эту деятельность необходимо осуществлять, чтобы наемные работники ответственно исполняли свои трудовые обязанности, продукция выпускалась с минимумом брака и в установленные сроки, а чистая прибыль компании росла.
В наше время выработано множество методов и инструментов стимулирования работников: это тимбилдинги и другие корпоративные мероприятия, выпуск фирменной газеты и прочие меры внутрикорпоративной политики, в том числе экономические рычаги – штрафы и премии.
Подытожить всё вышесказанное можно следующим образом: рассчитывать суммы чистой прибыли и показатель рентабельности необходимо для анализа эффективности управления компанией, состояния её финансов и хозяйственной части.
Ведь для улучшения любых показателей их нужно сначала измерить, а затем, проанализировав все данные и выявив уязвимые места бизнеса, выработать стратегию его дальнейшего развития.

Облако тегов
Понравилась статья? Поделитесь: