Образец заявления об уточнении налогового платежа, в том числе в части ошибок в КБК, в 2023 году всё еще может понадобиться. Но уже не так часто, как ранее. Дело в том, что с переходом на ЕНП учет платежей по налогам ФНС ведет по-новому. Соответственно, и исправляют ошибки в платежах иначе. Рассказываем…
Какие КБК по налогам используются в 2023 году
С 1 января 2023 года налоги, страховые взносы уплачиваются с единого налогового счета. Если вы решили перечислять налоги с помощью ЕНП и уведомления, то смотрите вот этот образец платежки. Если в течение 2023 года вы решили воспользоваться старым порядком уплаты налогов/взносов, то есть перечислять их отдельными платежными поручениями, без уведомления, то переходите к этому образцу.
КБК для перечисления налогов, взносов посредством ЕНП — 182 01 06 12 01 01 0000 510.
Как заполнить платежное поручение на ЕНП в 2023 г., разъяснили эксперты «КонсультантПлюс». Получите бесплатный пробный доступ к системе и переходите в Типовую ситуацию.
Если в 2023 году вы используете прежний способ уплаты налогов, основные актуальные на 2023 годы КБК по отдельным налогам и страховым взносам смотрите в нашей таблице.
Что делать, если допущена ошибка в платежном поручении?
С 2023 года порядок действий по исправлению ошибок в КБК зависит от двух вещей. Во-первых, входит или нет налог в ЕНП. Если не входит, уточнять платеж следует по-старому, то есть заявлением, образец которого вы найдете далее.
Если платеж входит в ЕНП, то нужно исходить из того, как оформлена платежка: на ЕНП или по «переходным» правилам — в уплату конкретного налога, взноса.
Вы платили ЕНП
Если вы перечисляете налоги посредством ЕНП, исправлять ошибочный КБК в платежке не требуется. ФНС идентифицирует вас по ИНН, зачислит деньги на ваш ЕНС, а потом спишет их в погашение нужных платежей на основании отчетности или поданных уведомлений. То есть вам важно контролировать КБК не в платежке, а в уведомлении (или отчетности). Ошибетесь в нём, и платеж может уйти не туда, а вам будут начисляться пени.
Об особых правилах уплаты пеней в 2023 году читайте эту статью.
Чтобы исправить КБК (и другие реквизиты, кроме сумм) в уведомлении о начисленных налогах:
- создайте новое уведомление;
- повторите данные ошибочной строчки (КПП, КБК, ОКТМО, период), а в сумме укажите «0»;
- новой строкой укажите верные данные.
Корректировка произойдет автоматически при поступлении уведомления в налоговый орган.
Дополнительные разъяснения ФНС об ошибках в уведомлении о ЕНП смотрите здесь.
ВАЖНО! Если ошибка в ИНН
Если в платежке на ЕНП неправильно указан ИНН плательщика, платеж будет отнесен к невыясненным поступлениям и уточнен после обращения плательщика.
Если налогоплательщик ошибочно указал ИНН иного лица, то уточнить этот платеж можно будет только после согласия этого лица и в случае если деньги не были использованы для погашения его задолженности.
Для уточнения платежа налогоплательщик может обратиться в любой налоговый орган, написав обращение в свободной форме.
Такие разъяснения даны на сайте ФНС в разделе с ответами на частые вопросы о ЕНП и ЕНС.
Рекомендуем периодически проверять, как ФНС разносит платежи с вашего ЕНС, чтобы своевременно увидеть и устранить разночтения. Как это делать, узнайте в «КонсультантПлюс». Посмотреть разъяснения экспертов можно бесплатно, оформив пробный доступ к системе.
Вы платили налог, взнос платежкой на отдельный КБК
По налогам, взносам, входящим в ЕНП, налоговики больше не принимают заявления об уточнении платежа. Об этом сообщают бухгалтеры, которые уже попробовали обращаться за уточнениями в наступившем году. Как исправлять ошибочные КБК в платежных поручениях, официальных разъяснений пока не было. Поэтому попробуем порассуждать логически.
ВАЖНО! Ниже приводится наша субъективная точка зрения. Рекомендуем уточнять позицию вашей ИФНС.
Мы уже говорили, что идентификация плательщика в налоговой происходит по ИНН и даже при ошибочном КБК деньги зачисляются на его единый налоговый счет.
В переходный период (до конца 2023 года) при уплате налогов отдельными поручениями платежка является заменой уведомлению (п. 12 ст. 4 закона от 14.07.2022 № 263-ФЗ). Соответственно, ФНС будет разносить платежи по реквизитам, указанным в «подвале» поручения, в том числе по указанному вами КБК. Если в нем ошибка, текущая обязанность останется не закрытой, и будут капать пени.
Раз заявления об уточнении налоговики не берут, а платежка = уведомление, полагаем, вариантов действий может быть два:
- Подать уведомление о начисленном налоге, аннулировав сумму, отправленную на ошибочный КБК, и указав верные данные (как с платежкой на ЕНП). В этом случае вы теряете право в дальнейшем пользоваться платежками вместо уведомлений и должны перейти на уплату ЕНП с уведомлениями (п. 14 ст. 4 закона от 14.07.2022 № 263-ФЗ). Но если начислялись пени, их должны сторнировать.
- Уплатить налог, взнос еще раз по правильным реквизитам, а ошибочный платеж вернуть, подав соответствующее заявление. Здесь пени, как вы понимаете, останутся.
ВНИМАНИЕ! Если в платежке допущены ошибки, неточности, которые не позволяют ФНС однозначно определить принадлежность денежных средств к источнику доходов, срок уплаты и иные реквизиты, необходимые для определения соответствующей обязанности, то уведомление будет считаться непредставленным, а соответствующая информация не будет отражена в совокупной обязанности налогоплательщика. В этом случае уточнить платежку нельзя (ч. 16 ст. 4 закона № 263-ФЗ). Остается только повторный платеж.
Письмо об уточнении платежа в налоговую – образец
Если вы ошиблись при уплате налога, который не входит в ЕНП, уточнять платеж нужно по-старому — заявлением.
Письмо в налоговую об уточнении платежа составляется в произвольной форме и должно содержать стандартные реквизиты деловых документов:

Составляя заявление об уточнении налогового платежа в 2023 году, учитывайте, что ранее в нем ссылались на п. 7 ст. 45 НК РФ, который в редакции до 01.01.2023 и описывал механизм подачи заявления. Действующая редакция данной нормы — о другом. Поэтому приводить ссылку на неё в письме не следует.
Образец заявления об уточнении платежа в налоговую смотрите ниже:

Словить заявление
Поскольку законодательными актами не закреплена форма заявления об уточнении платежа, оформить его можно на фирменном бланке компании или на простом листе формата А4.
Заявление оформляется в 2-х экземплярах. Один передается в инспекцию для исполнения, а 2-й с датой и визой о принятии инспектором остается у налогоплательщика.
Способ передачи заявления в ФНС также законодательно не регламентирован. Поэтому налогоплательщик вправе:
- представить формуляр налоговикам лично или через представителя, действующего на основании доверенности;
- отправить заявление по почте заказным письмом, предварительно составив опись вложения, желательно с уведомлением;
- сдать форму по телекоммуникационным каналам связи, завизировав электронно-цифровой подписью.
Что делать, если ошибку в платежке допустил банк
В условиях электронных платежей такая ситуация редкость. Но если все-таки случилось так, что налогоплательщик своевременно сдал корректный бумажный вариант платежки на уплату налогов (взносов) в банк, банк ее исполнил, но платеж попал в невыясненные из-за ошибки банковского клерка, можно попробовать поступить следующим образом:
- Запросить у банка письменное пояснение возникшей ситуации.
- Направить в ФНС заявление об уточнении платежа с просьбой пересчитать начисленные пени и указанием вины банковского сотрудника.
- Приложить к заявлению объяснение кредитной организации, платежку с отметкой и банковскую выписку за этот день.
Итоги
С 2023 года уплата налогов и взносов происходит по новым правилам. Поэтому и уточнять ошибочные платежи следует иначе. Официальных разъяснений от контролирующих органов по данному вопросу пока нет. Возможные варианты действий, вытекающие из новых норм закона, мы привели в нашей статье.
Составление заявления о зачете налога с одного КБК на другой – неизбежная часть процедуры по исправлению ошибки в работе бухгалтера при перечислении налоговой или иной выплаты в государственный бюджет.
ФАЙЛЫ
Словить пустой бланк заявления о зачете налога с одного КБК на другой .docСловить образец заявления о зачете налога с одного КБК на другой .doc
Что такое КБК
Под аббревиатурой КБК скрывается словосочетание «код бюджетной классификации». Вкратце раскрывая это понятие можно объяснить его так:
КБК – это многозначная, четырехступенчатая последовательность чисел, которая указывает всю информацию о произведенном платеже, путь, который он проходит, в том числе дает сведения о том, кто и куда оплатил средства, а также на какие цели они будут потрачены.
Например, если речь идет о налогах по УСН, то выплачивая их в бюджет, налогоплательщик указывает определенный КБК, опосредованно «покрывая» таким образом затраты, которые государство производит на работников бюджетной сферы: медицины, образования и т.п. (точно также и с другими сборами – все они имеет строго целевое назначение).
Если говорить более широко, то КБК позволяют отследить собираемость налогов по тому или иному направлению, делать необходимые мониторинги и с их учетом формировать и планировать будущие бюджетные траты по тем или иным статьям расходов.
Чем грозят ошибки в КБК
При выплатах в бюджет бухгалтеры предприятий и организаций, указывая КБК, иногда допускают ошибки. Они могут быть вызваны банальной невнимательностью, но чаще всего все же происходят просто по незнанию. Дело в том, что КБК меняются довольно часто и сотрудники коммерческих компаний не всегда вовремя успевают отследить данные изменения.
Ответственность за ошибки в КБК целиком и полностью лежит на плечах налогоплательщиков.
Если бухгалтер организации в платежных документах неверно указал КБК, это значит только одно: выплата уйдет не по назначению. То есть фактически деньги в бюджет поступят, но при этом правильно их распределить окажется невозможным, поэтому будет считаться, что государство эти средства не получило. В связи с этим специалисты налоговой службы оформят это как недоимку по соответствующей статье поступлений (даже если по другой статье вследствие такой путаницей образуется переплата), а, значит, в дальнейшем это повлечет за собой наложение на налогоплательщика пени и штрафов.
Что сделать для исправления КБК
Чтобы исправить КБК, достаточно написать заявление в территориальную налоговую инспекцию с просьбой об уточнении платежа и, при необходимости, указать в нем налоговый период и данные о налогоплательщике.
К заявлению следует присовокупить подтверждающие платежные поручения. После сверки произведенных платежей с налоговой, курирующими инспекторами принимается нужное решение (срок его принятия законодательно не отрегулирован), которое затем передается плательщику по налогам.
Допускается зачесть с одного КБК на другой излишне уплаченный налог.
Для этого потребуется составить заявление по строго определенной форме, указав в нем КБК первоначальный и тот, на который требуется перевести средства.
Если все будет выполнено в срок и с соблюдением законодательно установленной процедуры, то сложностей с переводом денег с одного КБК на другой возникнуть не должно.
Особенности документа и общие моменты
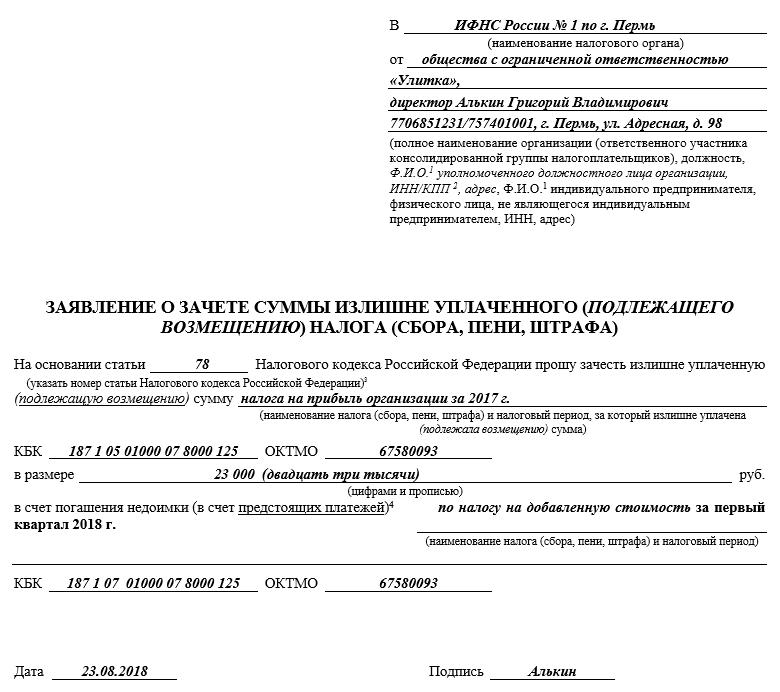
Заявление о зачете налога с одного КБК на другой можно писать либо в свободной форме, либо по установленному унифицированному образцу. Независимо от того, какой способ будет выбран, ссылаться нужно на 78 статью НК РФ. Мы в качестве примера возьмем стандартную форму, поскольку она содержит все необходимые строки, удобна и проста в заполнении.
Первым делом скажем о том, что вносить в бланк сведения можно как в компьютере, так и от руки. Если выбран второй вариант, то надо следить за тем, чтобы в документе не было неточностей, ошибок и правок. Если они все же случились, следует заполнить другой формуляр.
Заявление должно быть подписано заявителем или его законным представителем – руководителем организации или иным лицом, уполномоченным действовать от его имени.
Удостоверять документ при помощи штампа или печати нужно только тогда, когда такое условие прописано в учетных документах предприятия.
Бланк следует оформлять в двух одинаковых экземплярах,
- один из которых надо передать инспектору налоговой службы,
- второй, после проставления в нем отметки о принятии копии, оставить себе.
Такой подход в будущем позволит избежать спорных ситуаций с налоговой службой по поводу наличия заявления или сроков его подачи.
Образец заявления о зачете налога с одного КБК на другой
Сначала в бланк вписываются:
- адресат, т.е. название и номер налогового органа, в который будет подано заявление;
- реквизиты заявителя – его наименование, ИНН, ОГРН, адрес и т.д.
Затем в основном разделе указываются:
- номер статьи НК РФ, в соответствии с которой происходит составление данного заявления;
- налог, по которому произошла неверная оплата;
- номер КБК;
- сумма (цифрами и прописью);
- новое назначение платежа (по необходимости);
- новый КБК.
В завершении документ датируется и заявитель в нем расписывается.
Как переслать заявление в налоговую
Довести до налоговой службы заявление можно несколькими путями:
- наиболее надежный и доступный– добраться до территориальной инспекции и отдать заявление инспектору лично;
- можно передать заявление с представителем, на руках у которого будет заверенная должным образом доверенность;
- отправить заявление через почту России с описью вложения заказным письмом с уведомлением о вручении;
- через электронные средства связи, но только если у организации есть официальная электронная цифровая подпись.
Отправляйте уведомления об исчисленных суммах в ФНС через Экстерн. Календарь отчетности поможет контролировать сроки — система покажет даты подачи и статус уведомлений, которые вы уже отправили.
Попробовать
ФНС выделяет семь основных ошибок, которые компании и ИП допускают в уведомлениях.
Верно указывать период необходимо для того, чтобы ФНС могла правильно определить срок уплаты налога и однозначно установить связь с конкретной декларацией, расчетом, сообщением об исчисленных суммах налогов или уведомлением.
Если вы поставите неверный период (например, месяц вместо квартала), ИФНС отправит сообщение, что указанный вами период невозможен для этой обязанности.
Уведомление об исчисленных суммах подается только по налогам:
- компаниями — по транспортному, земельному, налогу на имущество, агентскому налогу на прибыль;
- компаниями и ИП — по УСН, ЕСХН, страховым взносам, НДФЛ.
Если вы отправили уведомление с неверными КБК и ОКТМО или с КБК, по которому уведомление совсем не подается, сформируйте уведомление с правильными реквизитами и отправьте его снова.
В следующем разделе статьи мы показываем пример, как это сделать.
Если декларацию или расчет вы уже сдали, для ИФНС достаточно информации о начислениях, содержащихся в этих отчетах. Поэтому если вы направите уведомление по налогу за тот же период, ИФНС откажет в его приеме и направит сообщение, что декларация по данным, указанным в уведомлении, принята.
Пример
Компания подала уведомление по страховым взносам за март 2023 года вместе с РСВ за 1 квартал 2023. В этом случае отправлять уведомление не имеет смысла — начисления за март ИФНС возьмет из квартального расчета по страховым взносам.
Исключение — уведомление о налоге по кадастровому имуществу, так как его с 2023 года не вносим в декларацию.
На все суммы по «авансовым» налогам, уплаченные до 31 декабря 2022 года, ФНС установила особый режим «резерва» (п. 6 ст. 4 Федерального закона от 14.07.2022 № 263-ФЗ). Этот режим означает, что:
- обязанность компании увеличена на сумму уплаченных авансов;
- когда компания в 2023 году подаст декларацию, обязанность уменьшится на эту же сумму.
Поэтому если за 1-3 кварталы налог уплачен в 2022 году, уведомление за эти периоды не представляется.
Есть нюансы и по имущественным налогам. Если авансы за 1-3 кварталы уплачены в 2022 году, то после уплаты итоговой суммы налога в 2023 году подается уведомление, в котором указывается налог за 2022 год за минусом уплаченных авансов.
При заполнении уведомления необходимо соблюдать правило: одно уведомление подаем по одному сроку уплаты. При этом в корректирующем уведомлении указывается полная сумма оплаты к данному сроку. Новое уведомление заменяет предыдущее, а не прибавляет разницу к предыдущему начислению.
Пример
Компания отправила в ИФНС уведомление, в котором указала заниженную сумму налога — 30 000 рублей вместо 35 000 рублей. А затем подала уточненное уведомление на разницу — 5 000 рублей. Это неверно. В корректировочном уведомлении необходимо указать полную сумму налога — 35 000 рублей.
Пример, как исправить ошибку в сумме, смотрите ниже.
В 2023 году вместо уведомлений об исчисленных налогах и платежных поручений с указанием КБК ЕНП (статус плательщика 01), можно формировать платежки на уплату конкретного налога (со статусом плательщика 02). В таких платежках заполняются подробные реквизиты:
- КБК;
- ОКТМО;
- период.
Очень важно указать эти реквизиты корректно, чтобы ИФНС могла верно идентифицировать платеж и не произошло задвоение начислений. Порядок заполнения платежек-уведомлений прописан в п. 7 Приложения 2 к Приказу Минфина от 12.11.2013 № 107н.
Напоминаем, что исправить ошибку, сделанную в платежном поручении со статусом 02, можно только путем подачи уведомления об исчисленных суммах. После этого вам придется перейти на платежки со статусом 01 и формировать уведомления по налогам и взносам, входящим в ЕНП.
Если вы платите налог частями, при этом указываете одинаковые периоды, то уведомление будет формировать только последний платеж, что приведет к занижению начислений.
Пример
Компания перечислила НДФЛ не общей суммой 28 числа, а несколькими платежами по факту удержания налога у работников. В этом случае ФНС проведет только последнее уведомление, и начисления будут занижены.
Если вы оплатили налог частями, указав одинаковые периоды и сроки, необходимо подать уведомление на полную сумму, чтобы ИФНС верно сделала начисления.,
Проверить уведомление перед отправкой можно по контрольным соотношениям, утвержденным Письмом ФНС от 17.03.2023 № ЕА-4-15/3132@. Соотношения проверяют взаимосвязь между КБК, налоговым периодом и датой подачи уведомления.
Порядок исправления ошибок в уведомлениях описан в письмах ФНС от 31.01.2023 № БС-3-11/1180@ и от 03.02.2023 № БС-3-11/1379@. Он зависит от того, где сделана ошибка: в сумме налога или в реквизитах уведомления (ОКТМО, КПП, КБК, налоговый или отчетный период).
Тут все просто — заполните новое уведомление и укажите в нем прежние реквизиты и верную сумму.
Пример. Компания подала уведомление по НДФЛ за период с 23.01.2023 по 22.02.2023, в котором указала неверную сумму налога — 14 000 рублей вместо 14 700 рублей:
Исправленное уведомление будет выглядеть так:
Обратите внимание: корректировочное уведомление формируем не на разницу 700 рублей, а на полную сумму — 14 700 рублей. Если подадим на разницу, ИФНС проведет начисление НДФЛ на 700 рублей, и сумма налога занизится. А значит, будут пени.
Экстерн автоматически сформирует платежку на уплату налога по данным из декларации, уведомления об исчисленных суммах или требования
Попробовать
Этот вариант немного сложнее — в новом уведомлении придется заполнить два блока.
Пример. ИП неверно указал ОКТМО в уведомлении по УСН за 1 квартал 2023 года — 45592000 вместо 45303000. Сумма аванса — 10 300 рублей:
Чтобы исправить ошибку, заполняем два блока в новом уведомлении:
- в первом блоке дублируем все реквизиты из неверного уведомления, кроме суммы — здесь ставим «0»;
- во втором блоке во всех строках указываем верные данные.
По такой же схеме исправляем любые другие реквизиты уведомления: КПП, КБК, период или год.
Кстати, КПП налоговики считают «не очень важным» реквизитом уведомления и не учитывают его при распределении налога. Главное, на что они ориентируются, — это ИНН, КБК и ОКТМО (Письмо ФНС от 01.03.2023 № БС-4-21/2346@).

Начиная с 2023 года большинство налогов и взносов оплачивается одной платежкой по единому сроку уплаты – 28-е число.
Однако по налогам и вносам, которые платятся до срока сдачи декларации или расчета либо вообще без отчетности, необходимо представить уведомления до 25 числа месяца их уплаты.
Таким образом, нужно подать уведомления перед уплатой:
- НДФЛ работодателем,
- страховых взносов работодателем за первый и второй месяц квартала,
- аванса по УСН,
- платежей по налогу на имущество,
- платежей по налогу на землю,
- платежей по транспортному налогу,
- аванса по ЕСХН и др.
Если не сдать уведомление вовремя, то это может привести к штрафу в размере 200 рублей и начислению пени.
Уведомление можно представить в электронном виде либо на бумаге (если налогоплательщик имеет право сдавать бумажную отчетность)
На 2023 год установили переходный период: пока налогоплательщик не подал уведомление, он может представлять в налоговую инспекцию платежные поручения. Однако подозреваем, что налоговики не будут от этого в восторге.
Как заполнить уведомление
Уведомление состоит из титульного листа и раздела «Данные». Раздел «Данные» состоит из блоков, заполняемых отдельно по каждому налогу, авансовому платежу, страховому взносу и т.д.
Остановимся на полях раздела, которые вызывают вопросы.
- Код бюджетной классификации – КБК налога или взноса.
Начиная с 2023 года при перечислении налогов и взносов в платежке указывают КБК ЕНП.
Однако в уведомлениях, декларациях, расчетах указывается КБК налогов и взносов.
- Отчетный (налоговый) период (код)/Номер месяца (квартала) – поле состоит из двух частей: код периода / номер.
По ежемесячным платежам:
- В первой части поля отражается код периода, на который приходится месяц, за который начислен платеж:
«21» – 1 квартал,
«31» – полугодие,
«33» – 9 месяцев,
«34» – год.
- Во второй части поля указывается порядковый номер месяца внутри квартала:
«01» – первый месяц,
«02» – второй месяц,
«03» – третий месяц,
«04» – дополнительный номер.
Например, при заполнении уведомления в отношении НДФЛ со сроком уплаты 28 мая отражается «31/02», по НДФЛ, который подлежит уплате не позднее последнего рабочего дня года – «34/04».
По квартальным авансовым платежам:
- В первой части поля указывается – «34» (год).
- Во второй части – порядковый номер квартала: «01», «02», «03», «04».
Например, при формировании уведомления в отношении авансового платежа по УСН, подлежащего уплате по итогам 2 квартала, отражается «34/02».
Если остались вопросы, то можно воспользоваться памяткой по порядку заполения и сроков представления уведомления. Памятка и таблица со сроками размещены на портале ФНС.
Как исправить ошибку в уведомлении
Если при заполнении уведомления произошла ошибка, то нужно сдать новое уведомление с верными данными по платежу, в отношении которого произошла ошибка.
- Ошибка в сумме
В новом уведомлении нужно повторить все реквизиты (КПП, КБК, ОКТМО, период, год) платежа, а сумму написать новую.
- Ошибка в других сведениях
В новом уведомлении нужно повторить все реквизиты (КПП, КБК, ОКТМО, период, год) блока с прежними ошибочными данными, но сумму написать нулевую. Потом добавить новый блок с правильными данными.
Календарь уведомлений на 2023 год
Сроки сдачи уведомлений, а также коды периодов, которые нужно указать в уведомлении по основным налогам, мы собрали в таблице.
| Срок подачи уведомления | Налог* | Отчетный период | Код периода, который указывается в уведомлении | Срок уплаты налога |
|---|---|---|---|---|
| 25.01.2023 | НДФЛ (налоговый агент) | 01.01.2023 – 22.01.2023 | 21/01 | 30.01.2023 |
| 27.02.2023 | НДФЛ (налоговый агент) | 23.01.2023 – 22.02.2023 | 21/02 | 28.02.2023 |
| Страховые взносы (работодатели) | Январь | 21/01 | ||
| Налог на имущество (организации) | Год (2022) | 34/04 | ||
| Транспортный налог (организации) | Год (2022) | 34/04 | ||
| Земельный налог (организации) | Год (2022) | 34/04 | ||
| 27.03.2023 | НДФЛ (налоговый агент) | 23.02.2023 – 22.03.2023 | 21/03 | 28.03.2023 |
| Страховые взносы (работодатели) | Февраль | 21/02 | ||
| 25.04.2023 | НДФЛ (налоговый агент) | 23.03.2023 – 22.04.2023 | 31/01 | 28.04.2023 |
| УСН (ИП и организации) | 1 квартал | 34/01 | ||
| Налог на имущество (организации) | 1 квартал | 34/01 | ||
| Транспортный налог (организации) | 1 квартал | 34/01 | ||
| Земельный налог (организации) | 1 квартал | 34/01 | ||
| НДФЛ (ИП) | 1 квартал | 34/01 | 25.04.2023 | |
| 25.05.2023 | НДФЛ (налоговый агент) | 23.04.2023 – 22.05.2023 | 31/02 | 29.05.2023 |
| Страховые взносы (работодатели) | Апрель | 31/01 | ||
| 26.06.2023 | НДФЛ (налоговый агент) | 23.05.2023 – 22.06.2023 | 31/03 | 28.06.2023 |
| Страховые взносы (работодатели) | Май | 31/02 | ||
| 25.07.2023 | НДФЛ (налоговый агент) | 23.06.2023 – 22.07.2023 | 33/01 | 28.07.2023 |
| УСН (ИП и организации) | 2 квартал | 34/02 | ||
| ЕСХН (ИП и организации) | Полугодие | 34/02 | ||
| Налог на имущество (организации) | 2 квартал | 34/02 | ||
| Транспортный налог (организации) | 2 квартал | 34/02 | ||
| Земельный налог (организации) | 2 квартал | 34/02 | ||
| НДФЛ (ИП) | 2 квартал | 34/02 | 25.07.2023 | |
| 25.08.2023 | НДФЛ (налоговый агент) | 23.07.2023 – 22.08.2023 | 33/02 | 28.08.2023 |
| Страховые взносы (работодатели) | Июль | 33/01 | ||
| 25.09.2023 | НДФЛ (налоговый агент) | 23.08.2023 – 22.09.2023 | 33/03 | 28.09.2023 |
| Страховые взносы (работодатели) | Август | 33/02 | ||
| 25.10.2023 | НДФЛ (налоговый агент) | 23.09.2023 – 22.10.2023 | 34/01 | 30.10.2023 |
| УСН (ИП и организации) | 3 квартал | 34/03 | ||
| Налог на имущество (организации) | 3 квартал | 34/03 | ||
| Транспортный налог (организации) | 3 квартал | 34/03 | ||
| Земельный налог (организации) | 3 квартал | 34/03 | ||
| НДФЛ (ИП) | 3 квартал | 34/03 | 25.10.2023 | |
| 27.11.2023 | НДФЛ (налоговый агент) | 23.10.2023 – 22.11.2023 | 34/02 | 28.11.2023 |
| Страховые взносы (работодатели) | Октябрь | 34/01 | ||
| 25.12.2023 | НДФЛ (налоговый агент) | 23.11.2023 – 22.12.2023 | 34/03 | 28.12.2023 |
| Страховые взносы (работодатели) | Ноябрь | 34/02 | ||
| 29.12.2023 | НДФЛ (налоговый агент) | 23.12.2023 – 31.12.2023 | 34/04 | 29.12.2023 |
* – В календаре указаны только основные налоги. В частности, не указан налог с доходов, полученных организацией
Уведомление или платежка? Особенности переходного периода
Порядок уплаты обязательных платежей в 2023 году предполагает направление в ИФНС уведомлений об исчисленных суммах налога. Этот документ позволяет инспекции узнать, какую сумму налога или сбора нужно списать с ЕНС.
Уведомление подается только в двух случаях:
-
Если отчетность по этому платежу не предусмотрена.
-
Если срок уплаты наступает раньше срока сдачи декларации.
Например, ИП или ООО на УСН обязаны платить авансовые платежи по итогам первых трех кварталов. Декларация по упрощенке сдается только раз в год, а промежуточной (квартальной) отчетности по УСН не установлено. Значит упрощенцы в I-III кварталах должны сдавать уведомление об исчисленных суммах, чтобы ИФНС знала, сколько денег списать с ЕНС в уплату авансов.
На 2023 год установлен переходный период, при котором ИП и организации могут не подавать уведомление, если платеж был перечислен на конкретный КБК, а не обезличено на ЕНС. Но сделать это могут только те, кто ранее никогда не продавал такого уведомления.
Оплату на конкретный КБК можно провести двумя способами:
-
Через пополнение ЕНС комбинированным способом.
Оплата производится на общие реквизиты ЕНС, но на конкретный КБК.
-
По-старому: платежными поручениями.
Оплата налога производится так же, как и раньше: платежками с внесением всех обязательных реквизитов.
Как исправить ошибку в уведомлении
Порядок исправления ошибки, допущенной уведомлении об исчисленных суммах налога, зависит от типа ошибки:
-
Ошибка в реквизитах документа (ОКТМО, КПП, КБК, налоговый и отчетный периоды).
-
Ошибка в сумме платежа.
Разъяснения, как исправлять эти ошибки в уведомлении, ФНС привела на своем сайте: на странице, посвященной ЕНС.
Исправление ошибки в реквизитах
Если организация или ИП допустило ошибку в основных реквизитах документа – ОКТМО, КПП, КБК, налоговый и отчетный периоды, нужно составить еще одно уведомление.
На второй странице в блоке «Данные» нужно продублировать старые сведения из первичного уведомления. Для этого заполняются строки 1-3, 5 и 6. Далее, в строке 4 указать сумму «0».
В следующем блоке указать верные данные и поставить в строке 4 сумму платежа из первичного уведомления.

Исправление ошибки в сумме налога
При ошибке в указании суммы платежа нужно в первом блоке указать все основные реквизиты и новую – «верную» сумму. Больше ничего вносить в уведомление не нужно.
Получите запись вебинара по НДС, налогу на прибыль и изменениях в законах
Научитесь платить налоги правильно.
Сможете работать без штрафов.
Исправление ошибки в платежке
Частая ошибка, которую допускают при подготовке платежных поручений – неверное указание КБК.
Для исправления любой ошибки, допущенной в платежном поручении, необходимо подать уведомление об исчисленных суммах. Да, именно уведомление, а не повторную платежку.
В связи с этим ИП, сдающий в 2023 году вместо уведомлений платежки и допустивший там ошибку, будет вынужден перейти на основной порядок. То есть платить налоги и взносы на ЕНС и сдавать уведомления об исчисленных суммах. Другого варианта исправления ошибки нет. Поэтому рекомендуем внимательно проверять все реквизиты платежного документа перед его оплатой.
1С:Апрель Софт – 1С:Франчайзи с многолетним стажем работы в области автоматизации на базе 1С:Предприятие 8.3. Мы поможем сформулировать задачи автоматизации, подберем оптимальное решение и настроим программы 1С под ваши бизнес-процессы.
Порядок исправления ошибки в этом случае аналогичен первому варианту:
-
Если ошибка в реквизитах – указываем старые данные и нулевую сумму налога.
-
Если ошибка в сумме налога, то просто отражаем новую, корректную сумму платежа.
Нюансы подачи корректирующего уведомления
При подаче уточняющего уведомления необходимо придерживаться следующих правил:
-
Не нужно дублировать все сведения, отраженные в первичном уведомлении.
В корректирующее уведомление вносятся лишь те данные, по которым допущена ошибка.
-
Не нужно подавать корректировку, если до нее была подана декларация (расчет).
Если после сдачи ошибочного уведомления была подана декларация или расчет, то корректировка не потребуется. Налоговая возьмет правильные данные из этой отчетности.
Порядок заполнения и сдачи корректирующего уведомления – такой же, как и при подаче первичного документа.
Что касается ответственности, то она не предусмотрена. Если ошибка в уведомлении или платежке не приведет к образованию отрицательного сальдо по ЕНС, то последствий для налогоплательщика не будет.
Сдавайте отчетность с помощью сервиса 1С-Отчетность прямо из вашей программы 1С:Предприятие 8.3 без выгрузки в сторонние сервисы во все контролирующие органы.
Подключите тестовый период в 1С:Апрель Софт. Это удобно, выгодно и надежно.
Получите запись вебинара по НДС, налогу на прибыль и изменениях в законах.
Научитесь платить налоги правильно
Сможете работать без штрафов.
Реклама: ООО «Апрель Бизнес-Софт», ИНН: 5262226484